「共働きだし、うちは大丈夫」
こんにちは。ド田舎で3人の子どもを育てるワーママ、とっこです。
夫婦ともに働いていて、住宅ローンは夫、私は「ローンは組まない」と決めています。
だから、生活に余裕があるとまでは言わなくても、まさか家計がカツカツだとは思っていませんでした。
先に結論:ボーナスで補填して、ようやく生活できていた
2023年の年末ごろ、あることに気づきました。
ボーナスで補填して、ようやく生活できている。
税金などの大きな支払いが来ると、家計がカツカツになる。子どもたちに毎月積み立てをしたいと思っても、できていない。そして、夫の通帳にはマイナスができていました。
「あれ……これ、思っていたよりまずいんじゃない?」
「うち、お金ヤバくない!?」
そこから42歳の私は、初めて我が家のお金をちゃんと見ることにしました。
結果的にやったのは、特別な節約術ではありません。
通帳を見る。
引き落としを見る。
不要なサブスクやサービスをやめる。
口座を整理する。
もんのすっごく地味。でも、家計管理を始めたばかりの我が家には、まずこれが必要でした。
この記事では、そんな我が家が最初にやった8つのことをまとめます。
まずやった8つのこと
我が家が最初にやったのは、この8つです。
「節約しよう!」と食費を削るところから始めなかったのが、今思えばよかったのかもしれません。まずは、「我が家のお金が、どこから入ってきて、どこへ出ていっているのか」を知るところから始めました。
①夫婦の通帳を記帳する
最初にしたのは、本当に地味なこと。夫婦の通帳を記帳しました。
毎月いくら入って、いくら出ているのか、ちゃんと把握できていませんでした。「だいたいこのくらい」という感覚で生活していたんです。
でも、「お金がない」と思うなら、まず現実を見ないと始まりません!!夫婦それぞれの通帳を記帳して、実際のお金の流れを確認するところからスタートしました。

記帳してよかったと思うけど、記帳に行くのって地味に面倒くさかった。でも、まずは行きましょう!
②引き落としを一つずつ確認する
次にやったのが、「この引き落とし、何?」を一つずつ確認すること。
自分では家計を管理しているつもりだったのに、引き落としを全部把握できていなかった。家計簿をつける以前の問題だったんですよね。
明細を1件ずつ見ていく作業、地味だけどこういう作業が一番大変だけど大切!!
③「解約したつもり」のサービスを発見
引き落としを確認していると、「これ、もう解約したと思ってた」というものがいくつも出てきました。
▶例えばU-NEXT。
2012年ごろに契約したまま、何年も前に解約したと思っていたのに、いつの間にか月2,000円ほど(夫の記憶なので、はっきりとは分かりません)引き落とされていました。
▶家電量販店のあんしん保証もありました。
▶そしてAmazon Prime(当時は月500円ほど)も、「無料のお試し期間のはず」だと思っていたのに、いつの間にか支払いが発生していました。
こちらは確認したうえで、今も年払いで使い続けています。「気づかず払っていた」ものと、「気づいたうえで続けているもの」を分けられたのも、見直しの収穫でした。
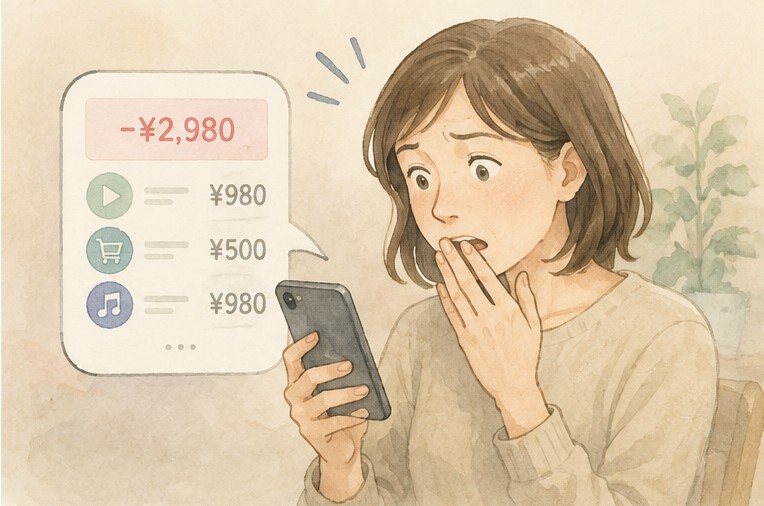
気づいたときは、正直血の気が引きました。「解約したと思っている」と「実際に解約されている」は全然違う。これは家計を見直して、身をもって知りました。
「解約したはず」ほど、疑ってかかった方がいいです。
ちなみにこの記事を書いたあと、わが家はまた同じことをやりました。夫が定期便の自動更新を止め忘れて、6万4千円です。
→ 定期便の自動更新を止め忘れて6万4千円。返金なしでした
④固定費(保険)を見直す
そして、必ず出ていく固定費にも目を向けました。特に大きかったのが保険です。
当時、我が家は保険だけで毎月5〜6万円ほど支払っていました。これはさすがに、家計全体を見直すうえで無視できません。
ただ、私は保険の専門家ではありません。そのため「この保険は不要です」「この保障がおすすめです」という話をするつもりはありません。具体的にどの保険にしたかは、ここでは紹介しません。我が家の場合は、必要な保障を考えながら見直した結果、以前よりシンプルな形になった、とだけお伝えします。
⑤「1円スマホだから安い」と思っていたけれど
スマホの請求を確認していて、なんか支払い多くない?と気づきました。
以前は、いわゆる『1円スマホ』を契約していました。通信費と本体代とアクセサリー代がごちゃごちゃに分割払いになっていたので、支払いの詳細を突き止め、本体・アクセサリー代の残りを一括で支払ってスッキリさせました。
このあと、家族5人でY!mobileから格安SIMに乗り換えました。今いくら払っているかは、こちらにまとめています。
安く契約したつもりでも、毎月いくら支払っているのかを見ていなければ、実際のお金の流れは分からない。これも、家計を見直したから気づけたことでした。
⑥ローンと通帳のマイナスを整理する
夫は当時、車をローンで買うのが当たり前という感覚でした。
「俺、シャッキング(借金キング)w」なんて言っていたくらい。
夫の口座には、マイナス45万円まで使える枠がついていました。しかも毎月、その枠をけっこう使っている状態。
残高が足りなくても引き落とせてしまうので、「足りていない」ことに気づきにくいんです。
いや、海賊王!!みたいに言うなよ
夫は「浪費家」というわけではないですが、「お金はある」と思っている人。
夫がどうであれ、私自身だって、家計をきちんと把握できていなかったのが事実。
つまり、夫だけが悪かったわけではない。夫婦で「お金の流れをちゃんと見ていなかった」。
お金の話って、細かいことを話し合っていると喧嘩になりませんか?我が家は喧嘩にもなりました。
お金の話って大変。「協力はするから、好きにして。」と最終的になります。
なので私の好きにしました。
最終的には、夫の生命保険を解約した際の解約返戻金を使い、カーローンと通帳のマイナスを完済しました。解約返戻金は元本割れでした。
「もっと早くにお金の勉強をして、家計管理をしていれば」と後悔はあります。
でも、終わったことをクヨクヨしても、家計は良くなりません。切り替えが大事でした。
⑦銀行口座を整理する
次に気になったのが、銀行口座です。多すぎました。
家族5人分のお金を管理するのに、あちこちに口座がある。これでは分かりにくい。そこで、できるだけ集約することにしました。
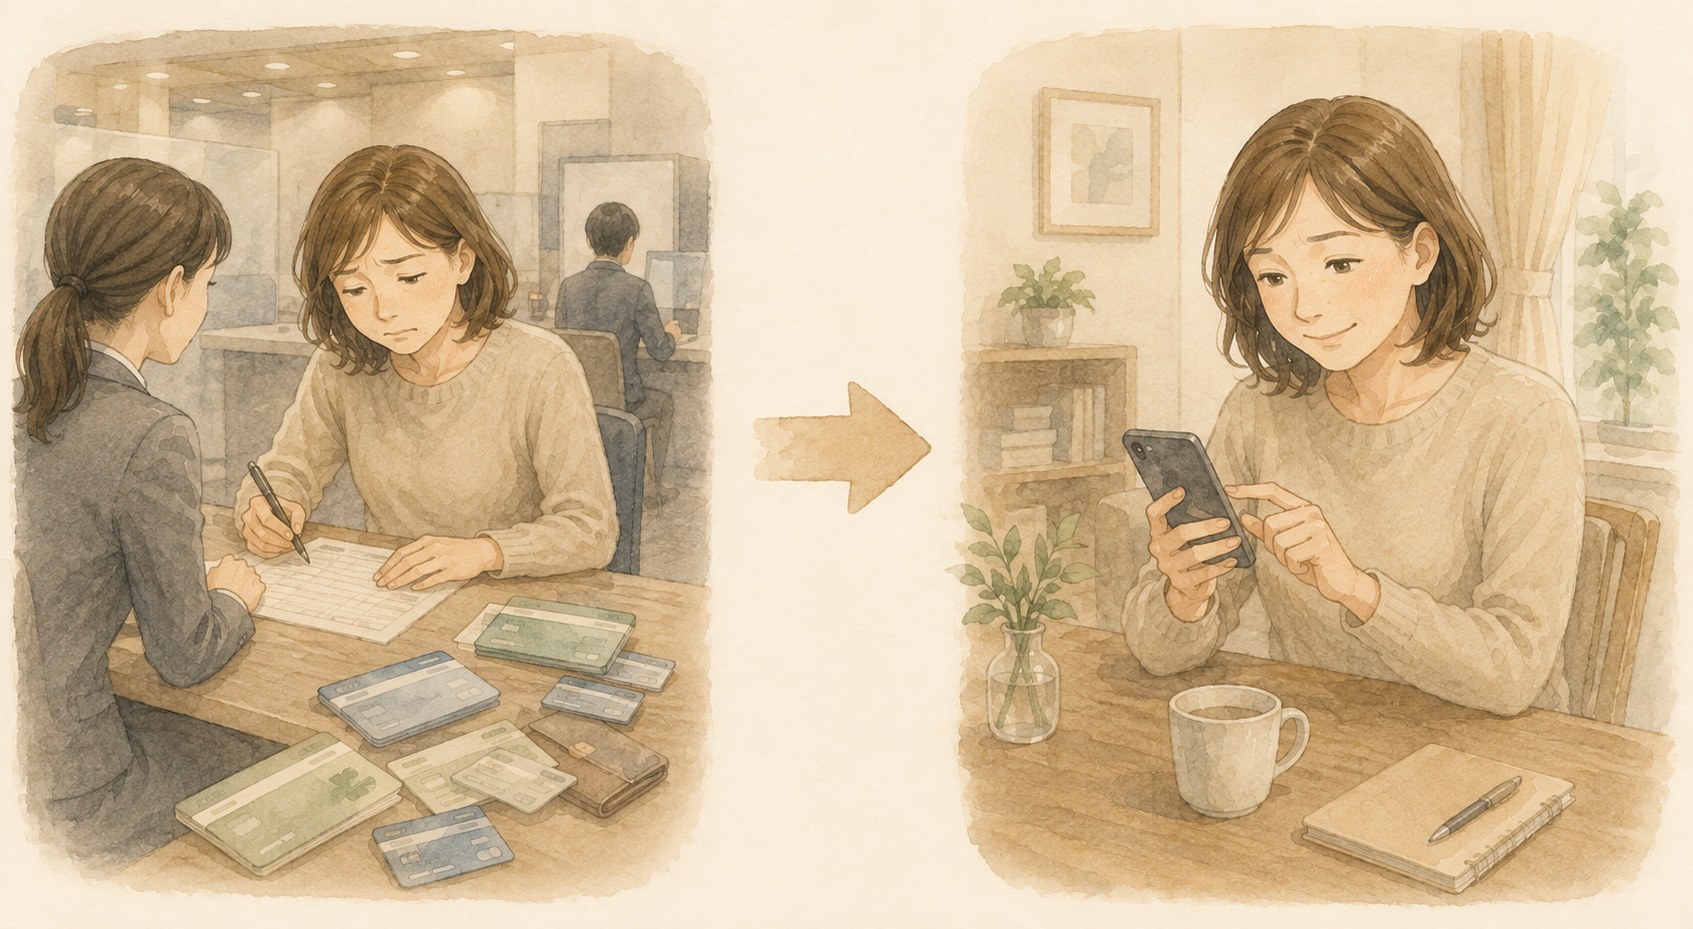
私:楽天銀行・ドコモSMTBネット銀行(旧:住信SBIネット銀行)・地銀(給与振込指定あり)
夫:楽天銀行・イオン銀行・JA(教育費引き落としのため)
子ども3人:楽天銀行
完全に一つにすることはできませんでした。給与振込の関係や住宅ローン、教育費の引き落としなど、それぞれ理由があるからです。
このうち「給与振込の関係」は、会社に断られて変えられませんでした。その後どうしたかは、こちらに書いています。
→ 給与振込の銀行を変えられなくても、定額自動入金で自動化できた
そして夫の口座を整理するまでには、けんかもありました。その話はこちらに。
→ 家計に無関心だった夫が、ちょっと協力的になるまで
それでも、「この口座は何のために使っているのか」が分かる状態にする。これだけでも、かなり管理しやすくなりました。
⑧「家計管理にお金を払うの?」と思いながらMoney Forwardを導入
そして、我が家の家計管理に欠かせないものになったのが、Money Forward ME。
正直、最初は「家計を見直したいのに、家計管理のためにお金を払うの?」と思いました。でも、夫婦の口座、子どもの口座、カードなど、管理するものが多い私には一元管理できる仕組みが必要でした。
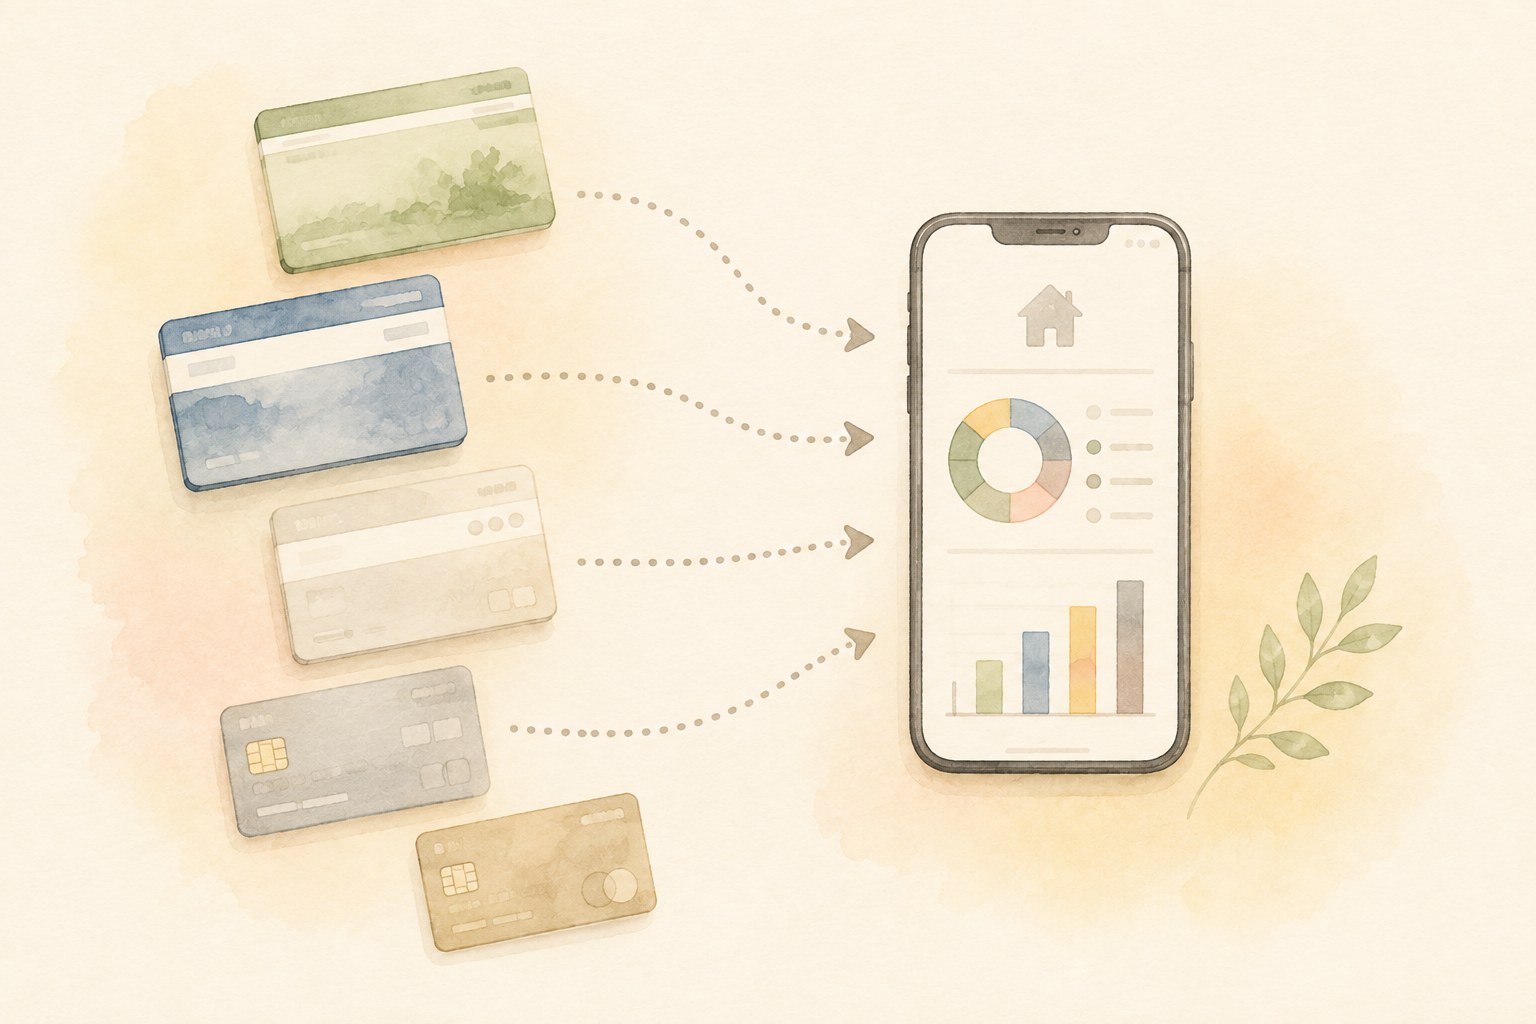
現在のMoney Forward MEには無料機能もありますが、有料のプレミアムコースでは、金融機関・サービスの連携数に制限がなく、1年以上前の家計簿も閲覧できます(参考:公式サイトの機能比較)。
私はプレミアムを利用しています。今では、「これがないと困る」と思うくらいになりました。
記録が残るようになって、初めて分かったこともあります。たとえば、わが家の食費は月15万円でした。→ 5人家族の食費は月15万円。10万円まで削って続かなかった話
完璧じゃなくていい。「分かる状態」を作るだけで、だいぶ気持ちが違います。
お小遣いの渡し方も、このあと変えました。年に1回、まとめて渡す形です。
共働きなのにお金が貯まらないなら、まず「節約」より「確認」から
もし今、「共働きなのに、なぜかお金が残らない」と思っているなら、いきなり食費や光熱費を削らなくてもいいと思います。私なら、まずこの4つをやります。
「最近、記帳してないな」という口座があれば、まず見る
「これ、何の支払い?」と思うものを探す
サブスク、保証、会費など「もう使っていないのに払い続けているもの」がないか確認する
『お小遣いも増やしたいと思ってる♡、欲しい車を買ってあげたいとも思ってる♡』
まとめ:家計管理は「我慢すること」じゃなかった
以前の私は、家計管理=節約して我慢することだと思っていました。でも、やってみたら違いました。
第一歩は、「我が家のお金を、自分たちで把握すること」。
収入があっても、お金の流れを把握していなければ、思ったようには残らないし増えません。
全部の金額を公開することはできませんが、ひとつだけ。
あのマイナス枠がついていた口座は、今はもう解約しても大丈夫なくらいになりました。
ボーナスで補填しないと回らなかった家計が、そうではなくなった。それだけでも、見直してよかったと思っています。
始めるのが早かったとは思いません。むしろ、もっと早くやればよかった。でも、気づいたときが我が家にとっての始めどき。今はそう思っています。
ちなみに、こうやって自力で始めたあと——10か月も経ってから本を買いました。子どもにも買いましたが、まだ読んでいません。その話はこちらです。
→ お金の本を買っても、子どもは読みません。それでも私がやること
お金まわりの話は、こちらにも書いています。