※本記事にはプロモーション(広告)が含まれています。
子どもに、お金の本を買いました。
小4の娘は、夏休みにサーッと読みました。
そして——何も始まっていません。
高1の長男は、まだ開いてすらいません。中1の次男は、触りの部分だけ。

親が思っているようには、動かないですね。
私は、本を読んで始めたわけじゃなかった
先に、順番を正直に書いておきます。
わが家の家計を見直し始めたのは、2023年の年末でした。どうにかしたい一心で、いろいろ探していたときに見つけたのが——本ではなく、たまたま見たYouTubeでした。その話はこちらの記事に書いています。
そこからやったのは、通帳を記帳する、引き落としを1つずつ見る、使っていないサービスを解約する。ぜんぶ、本なしで始めたことです。
動画を見ながら少しずつ動いて、そのうち本も買いました。
『本当の自由を手に入れる お金の大学』を買ったのは、2024年10月。始めてから、10か月も経っていました。
順番、逆なんですよね。ふつうは本を読んでから始めるものだと思うんですけど。ギュッと大事なところが集約されている本を見ながら素直に行動すればもっと早く出来ます!
だから、お金のことで困っている人にこそ、読んでほしいと思っています。
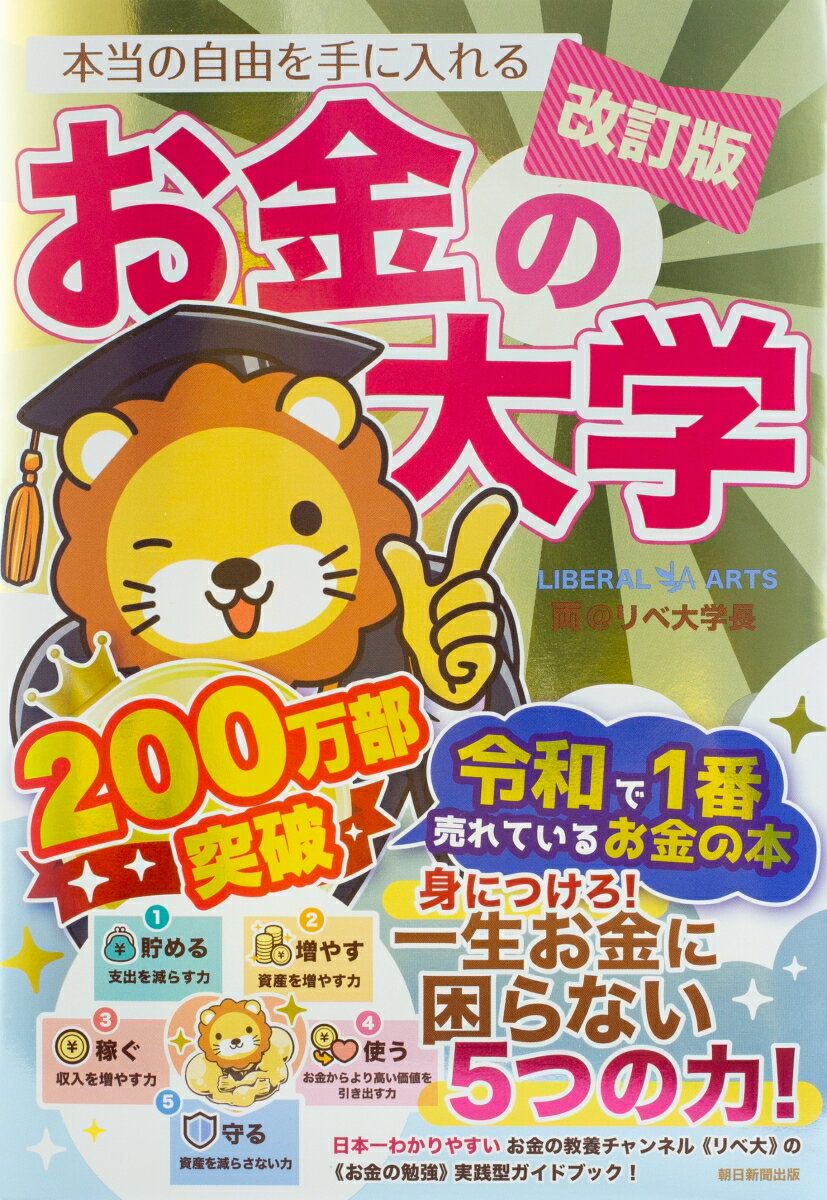
※私が買ったのは2024年10月なので旧版です。いま買えるのは改訂版(2024年11月発売)です。
それでも、子どもには本を買いました
家計を整えていくうちに、こう思うようになりました。
これを大人になる前に知っていたら。行動できていたら。少なくとも、お金に困ることは少ないんじゃないか。
学校では、お金のことを教えてくれません。そして私も、詳しくは教えてあげられません。私自身、社会に出てからきちんと習う機会はありませんでしたし、まわりでお金の話をする人もいませんでした。
お金がすべてとは言いません。でも、お金で解決することは多い。そして、お金のことは大人同士でも赤裸々には話しません。だったら、自分で取りに行くしかない。
苦労してほしくないんです。親心ですけど。
そう思うのには、理由があります。
大学生のとき、友達がネズミ講をしていました
まじめそうだと思っていた子が、実はネズミ講に関わっていて、私も誘われたことがあります。
私は19歳だったので、契約できませんでした。それだけの理由で、助かりました。
でも、20歳を過ぎていた友達は契約してしまい、親が肩代わりしていました。
あのとき19歳じゃなかったら、私も同じことになっていたと思います。
でも今は、18歳から契約できます
ここが、いちばん書きたかったところです。
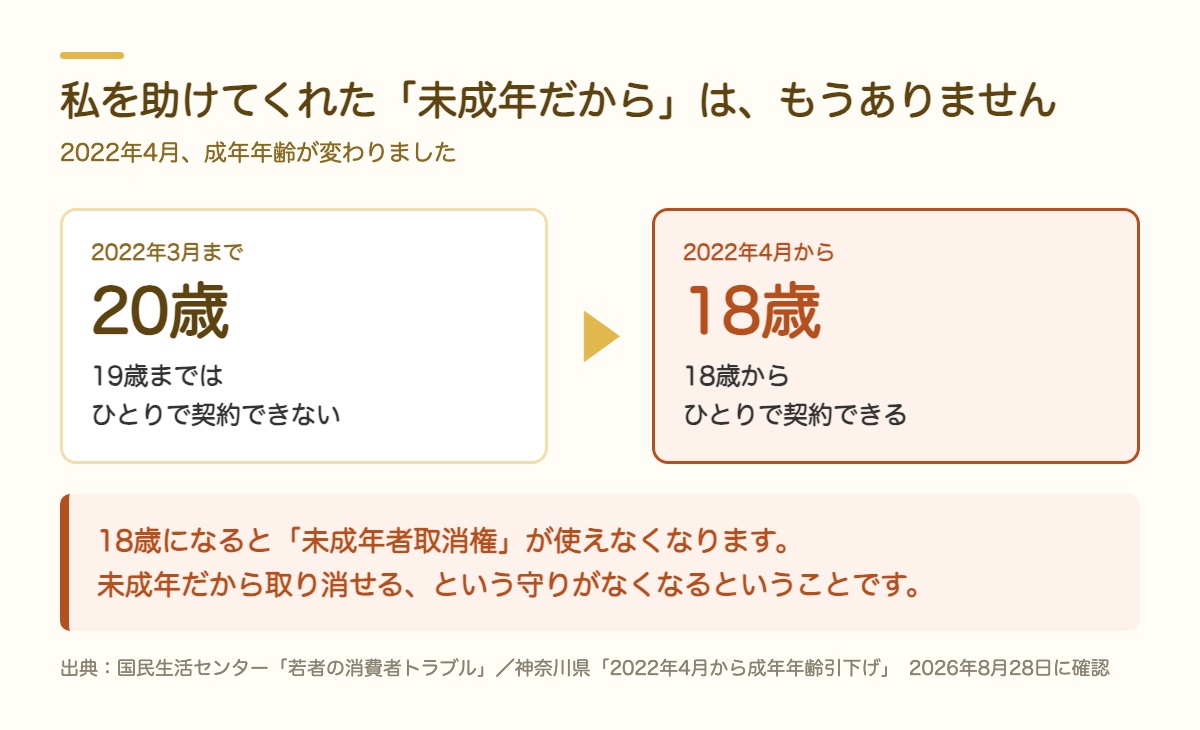
2022年4月から、成年年齢は20歳から18歳になりました。
18歳になると、親の同意なしに契約ができるようになります。そのかわり、「未成年者取消権」が使えなくなります。未成年だから取り消せる、という守りがなくなるということです。
国民生活センターも、取消権が使えなくなる年齢になった途端に、マルチ商法の相談が増えることは以前から知られているとしています。
(出典:国民生活センター「若者の消費者トラブル」/神奈川県「2022年4月から成年年齢引下げ」 2026年8月28日に確認しました)
つまり、私を助けてくれた「未成年だから」は、今の子にはありません。
長男は高1です。あと2年で18歳になります。
選んだのは、絵が多い本でした
子ども用に買ったのは『漫画 お金の大冒険』です。2025年8月に買いました。
選んだ理由は、ひとつだけ。絵が多いから。
文字が多いと、それだけで読む気をなくすかなと思ったんです。
これ、私がこのブログでイラストを増やしている理由とまったく同じでした。

それでも、3人とも動いていません
- 高1・長男……まだ読んでいない。18歳になるまでに読む「課題図書」ということにしています。「高校卒業までに読むね」とは言っています
- 中1・次男……触りの部分だけ。「好きな刺身をたらふく食べたいなら、この本読んでできることからやってみ」と声をかけています
- 小4・長女……夏休みにサーッと読んだ。でも、何かを始めたわけではありません
知らなくて困ることはたくさんあるけれど、知っていて困ることは、何もありません。だから、ぜったいに知っておいてほしい。
ただ、「読んで」と言っても響かないのは分かっています。それでも、お金に興味を持った子なら読むかもしれない。とくに漫画のほうは、そのきっかけになりそうだと思っています。
でも、そう思っているのは私だけなんですよね。
お金の話をしても、大人も動きませんでした
最近、同じくらいの年齢で、子どももいる人たちと、お金の話になったことがあります。
「お金に困っている」という話は出るんです。でも、本やYouTubeを軽くすすめても、行動する人はいませんでした。
正直、びっくりしました。子どもだけじゃなかったんだ、と。
たぶん、「これじゃヤバい」と思う許容量が、人それぞれ違うんだと思います。
私は、その許容量が極小です。すぐ不安になるので、行動せずにいられません。
でも「まあなんとかなる」という余裕もないと、それはそれでしんどいんですよね。どっちがいいとも言えません。
私にできるのは、「フック」を作っておくことだけ
読ませようとするのは、やめました。かわりにやっているのは、これだけです。
本は、リビングに置いておく。片づけない。目に入るところに出しておく。
YouTubeも、朝のニュースのように何気なく流しておく。「見なさい」とは言いません。ただ、家で流れている状態にしておく。
目的は、今すぐ理解させることではありません。
いつか本人がお金で困ったときに、「あ、お母さんが聞いてたお金のYouTubeがあったな」と思い出せること。
そのフックがあるかないかで、だいぶ違うと思うんです。困ったときに、ゼロから探すのか、思い出すところから始められるのか。
「お金がない」ではなく、「こういう選び方がある」
家では、お金の話を普通にするようにしています。
といっても、「お金がない」と言うのとは違います。それだけだと、子どもは不安になるだけなので。
そうではなくて、選び方の話をします。
- スマホの本体は、分割にしないで一括で買っている。その理由も話す
- 通信は大手じゃなくてもいい。安くて十分なところがある
→ 日本通信SIMに乗り換えて2年半。5人家族の携帯代は月6,638円でした
「お金がない」ではなく、「こういう選び方がある」。同じお金の話でも、子どもに渡しているものが違うと思うんです。
親が知らないと、話すこともできないんですよね。だから先に私が知っておく、というのもあります。
長男にだけは、もう一歩踏み込みました
……と、ここまで書いておいてなんですが。
長男は、大学に行きたいと言っています。だから、こう約束しました。
行きたい大学を受験したいなら、この本を読んで、できることは行動してみること。
置いておくだけ、と言ったばかりなのに矛盾しています。でも、本人の「やりたいこと」に結びつけたら、少しは動くんじゃないかと思ったんです。ただ待つのは、やっぱりあきらめきれませんでした。
まとめ:本人が必要だと思うまで、動かない
私が若いころは、バイト代は貯金と、好きな服と、友達との飲み会に飛んでいっていました。貯金しか知りませんでした。NISAもiDeCoも、存在していません。
今の子は違います。選べる時代です。
だから本を買いました。でも、本人が必要だと感じない限り、読まないし動きません。親がいくら「読んで実践してみて」と言っても、行動するはずがないんです。
これは、勉強のときとまったく同じでした。
読むでしょうかね。……いや、読ませます。
あわせて読みたい
親の言うことが、どうして入らないのか。それについてはこちらに書きました。
→ 親の言葉は届かない。でも無駄じゃないと思う理由
私が本なしで始めた「最初の8つ」は、こちらです。
→ 共働きなのにお金が貯まらない。家計を見直して最初にやった8つ