「給与の振込先、変えられますか?」
勇気を出して聞いてみた日のことを、いまでも覚えています。返ってきたのは、あっさりした一言でした。
「うち、給与振込の銀行決まってるので」
そうですか、と言って引き下がりました。たしか法律上は変えられるはずだけどな……と思いながら。

「えー、地銀を解約できないんだ。残念」。正直、そのくらいの気持ちでした。
それでも、家計の自動化はできました。振込先を変えなくても、入ってきたあとに動かせばよかったんです。
今日は、わが家がそこにたどり着くまでの話を書きます。
夫のほうは、あっさり変わりました
おもしろいのは、夫のほうです。
わが家は住宅ローンを、信用金庫から別の銀行へ借り換えました。そのタイミングで、夫の給与の振込先も新しい銀行に変わっています。
変えられる人と、変えられない人。違いは、会社でした。
会社によって対応が違うだけ。それだけのことなんですよね。田舎だからでも、うちが特別だからでもありませんでした。
ここで時間を使うのもめんどくさいし、「めんどくさいこと言う人」だと思われたら仕事がしづらい。まあいいか、と切り替えました。
変えられないなら、入ったあとに動かせばいい
そこで使い始めたのが、定額自動入金サービスです。2024年からなので、2年半ほど続けていることになります。
ひとことで言うと、ほかの銀行から、毎月決まった額を自動で引っぱってきてくれる仕組み。
私の場合は、給与が振り込まれる地方銀行から、ドコモSMTBネット銀行(旧:住信SBIネット銀行)へ。一度設定したら、あとは何もしていません。
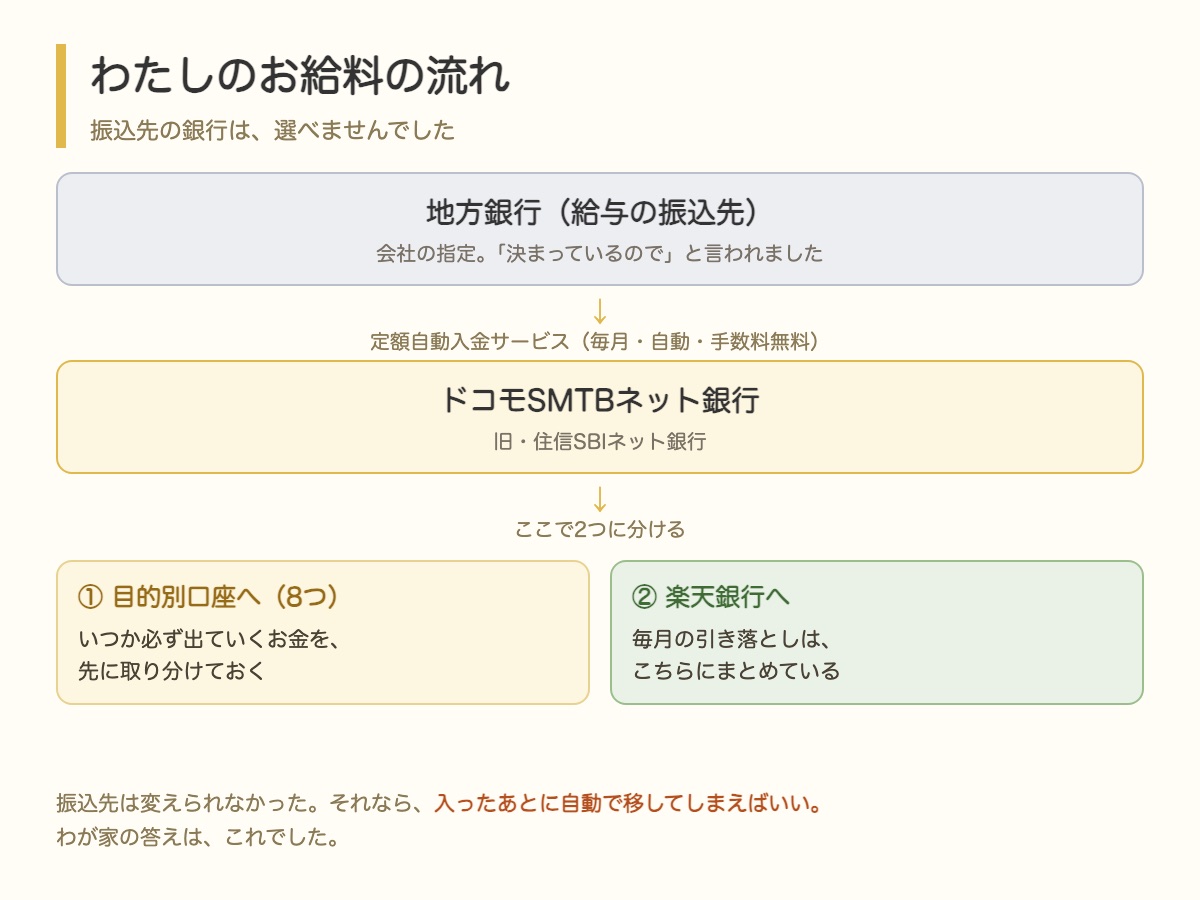
毎月ATMに行って、下ろして、入金して……をしていた頃には戻れません。
使ってみて分かったこと
実際に設定するときに「へえ」と思ったのが、この3つでした。
①引き落とし日は、5日か27日の2択
この2つから選びます。わが家は給与日に合わせました。
②手数料はかからない
ここがいちばん大きいです。毎月のことなので、少額でも積み重なりますから。
※2026年8月現在。手数料やサービス内容は変わることがあるので、申し込む前に公式サイトでご確認ください。
③最初だけ、時間がかかる
申し込んですぐには始まりません。1か月くらい見ておくと気が楽です。
※引き落とす口座と、受け取る口座の名義が同じである必要があります。
移したお金は、8つの口座に分けています
移したお金は、そのまま置いておきません。目的別口座という機能で、8つに分けています。
こう書くと「毎月そんなに貯金してるの?」と思われそうなのですが、中身を見るとぜんぜん貯金じゃないんです。
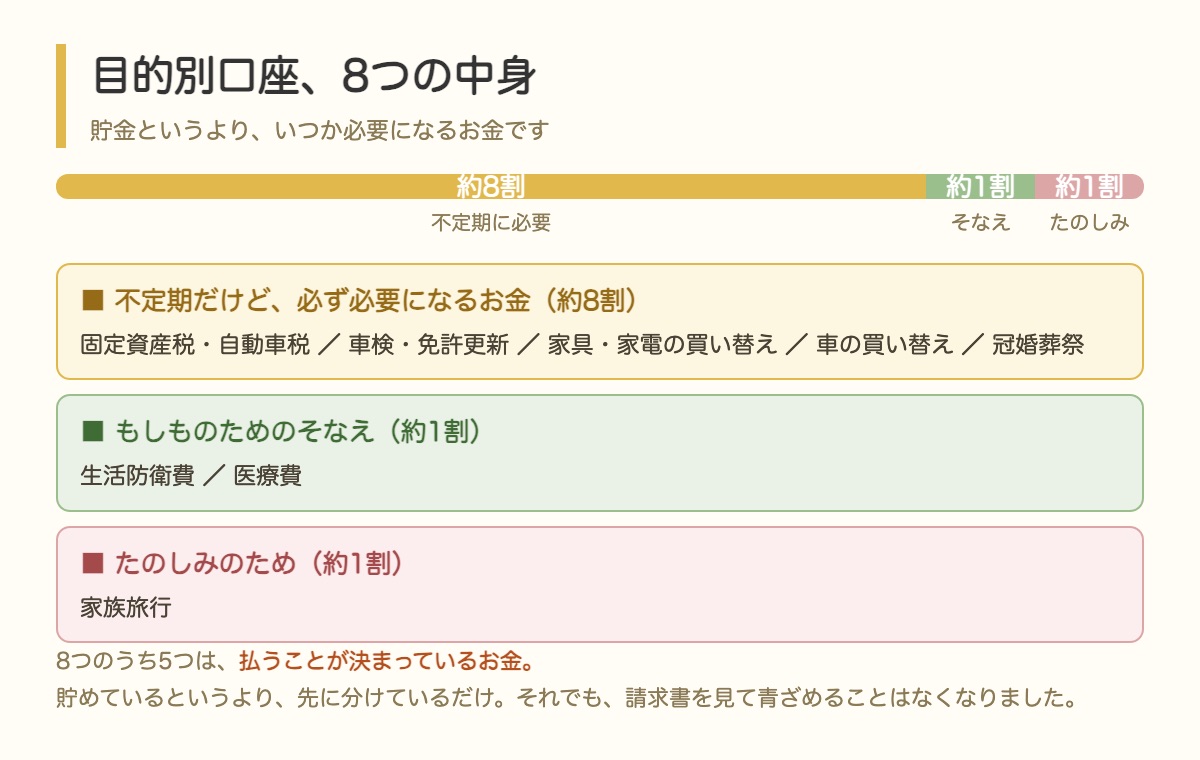
8つのうち5つは、払うことが決まっているお金。税金も、車検も、いつ来るかは決まっていなくても、必ず来ます。
少しずつ貯まってはいます。ただ、築10年を過ぎた家に住んでいると、思いがけない出費が続くんですよね。修理や買い替えが重なると、なかなか追いつきません。
でも、納税通知書を見て青ざめることはなくなりました。それだけで、じゅうぶんでした。
残りは「もしものためのそなえ」と「たのしみのため」。楽しみの分をゼロにすると続かないので、少しだけ残しています。
それでも、足りない月はあります
ここまで読んで「うまくいってるじゃない」と思われたかもしれません。でも、正直に書きます。
引き落としが多くて足りない月は、今までの貯蓄から補填しています。
1年を通せば、なんとかプラスにはなっている。でも、まだまだしんどい。夫と私、ふたりぶんの給料があって、ようやく回っているのが現実です。
仕組みを作ったら全部解決、とはなりませんでした。まだ途中です。
それでも、足りない月があると分かるようになったこと自体が、前進だと思っています。以前は、足りているのかどうかすら分かっていませんでした。
まとめ
給与の振込先が変えられなくても、あきらめなくて大丈夫でした。
それでも、通帳をマイナスにしたり、新しくローンを組んだりせずにやれています。以前のわが家を思うと、これはけっこう大きいことです。
口座を整理したところまでは、こちらに書いています。→ 共働きなのにお金が貯まらない。家計を見直して最初にやった8つ
お金の流れを「自動にする」という点では、夫のお小遣いも同じ考え方です。→ 夫のお小遣いは年払いです。2年半つづけて分かったこと