※本ページはプロモーションを含みます
※私は保険の専門家ではありません。わが家の体験談としてお読みください。
夫の自動車保険の更新で、3社ぶんの見積もりをとりました。
前編に書いたとおり、入力は20分。営業電話は1本も来ていません。
でも、決めるまでに4時間半かかりました。
▶ 前編:自動車保険の一括見積もり、やってみたら20分でした。営業電話は、わが家には1本も来ていません
今回は、その結果の話です。
安くなりませんでした。
結果、会社は変わりました
依頼した翌日に契約。手続きはすべてネットで終わり、会社は変わりました。
新しい保険が始まるのは、満期の日からです。
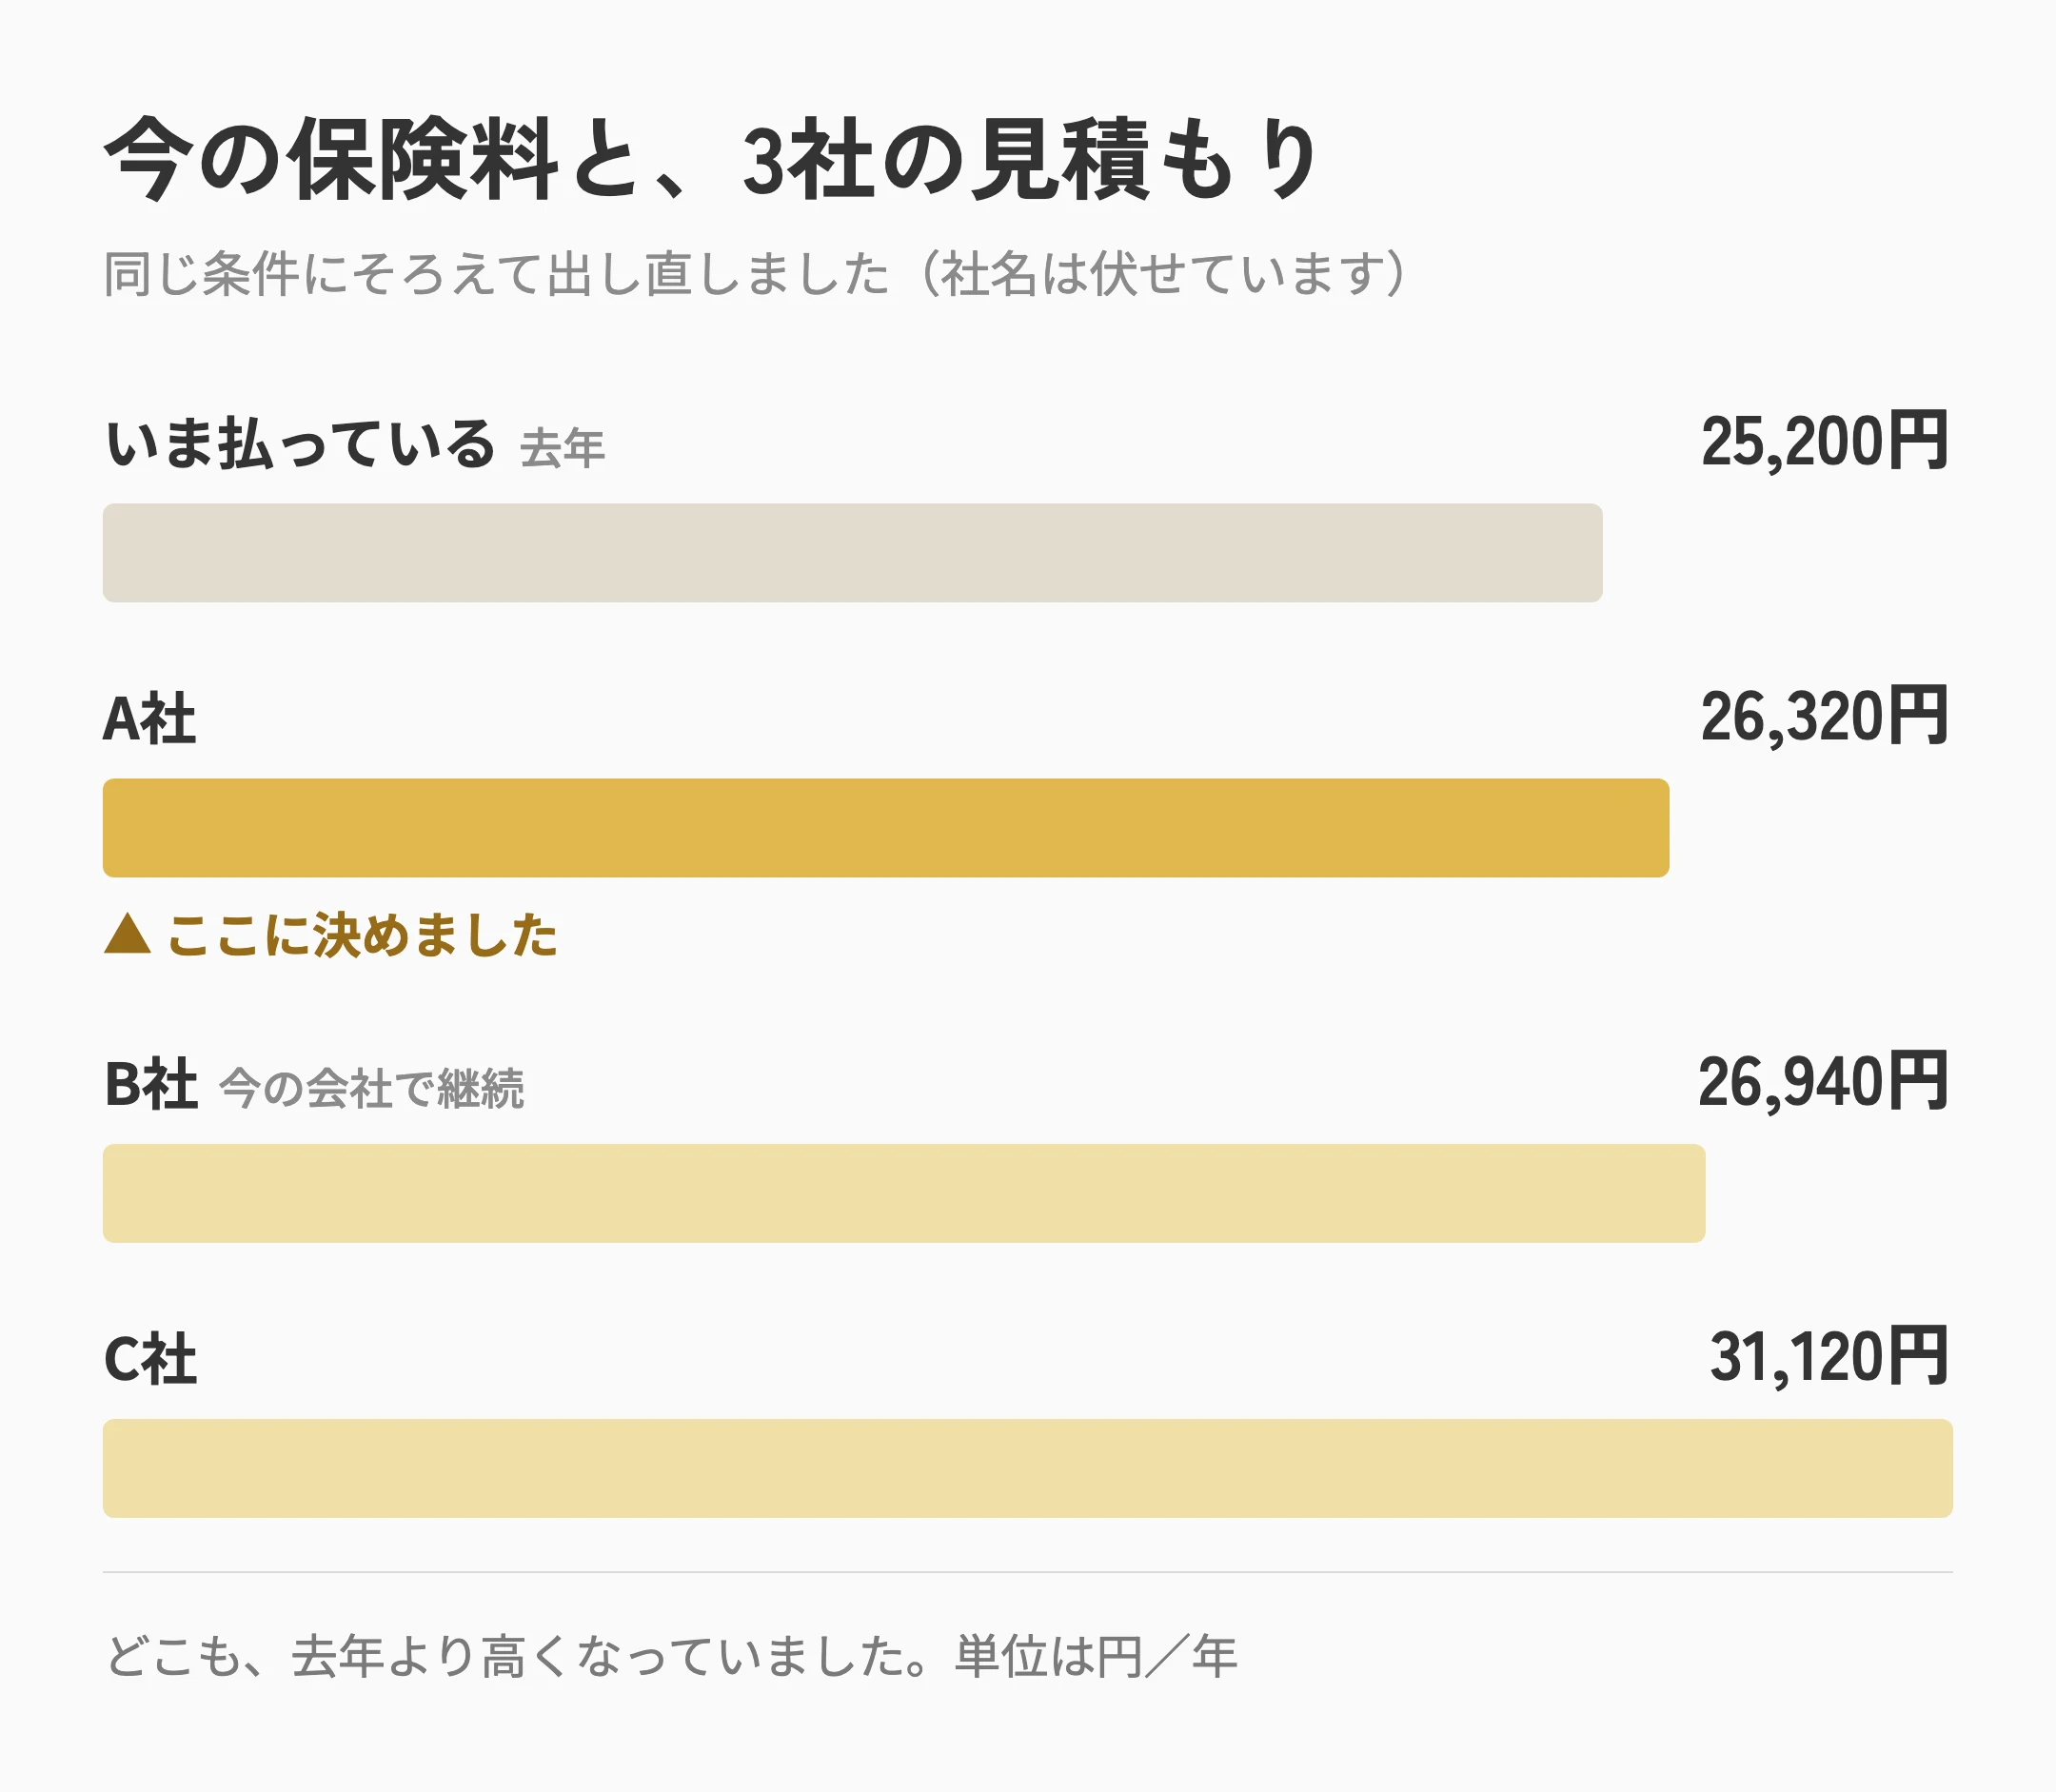
どこも、去年より高くなっていました。
「見直せば安くなる」と思っていたので、これは想定外でした。
では、見直した意味はなかったのか。
そんなことはありませんでした。今の会社でそのまま続けるより、少しだけ安くなっています。
差は620円。思っていたよりずっと小さい数字でした。ちなみに去年より1,120円高いので、安くなったわけではありません。
見直す前から並べると、こうでした
夫の車と、私の車。ネット保険に変える前から並べてみます。
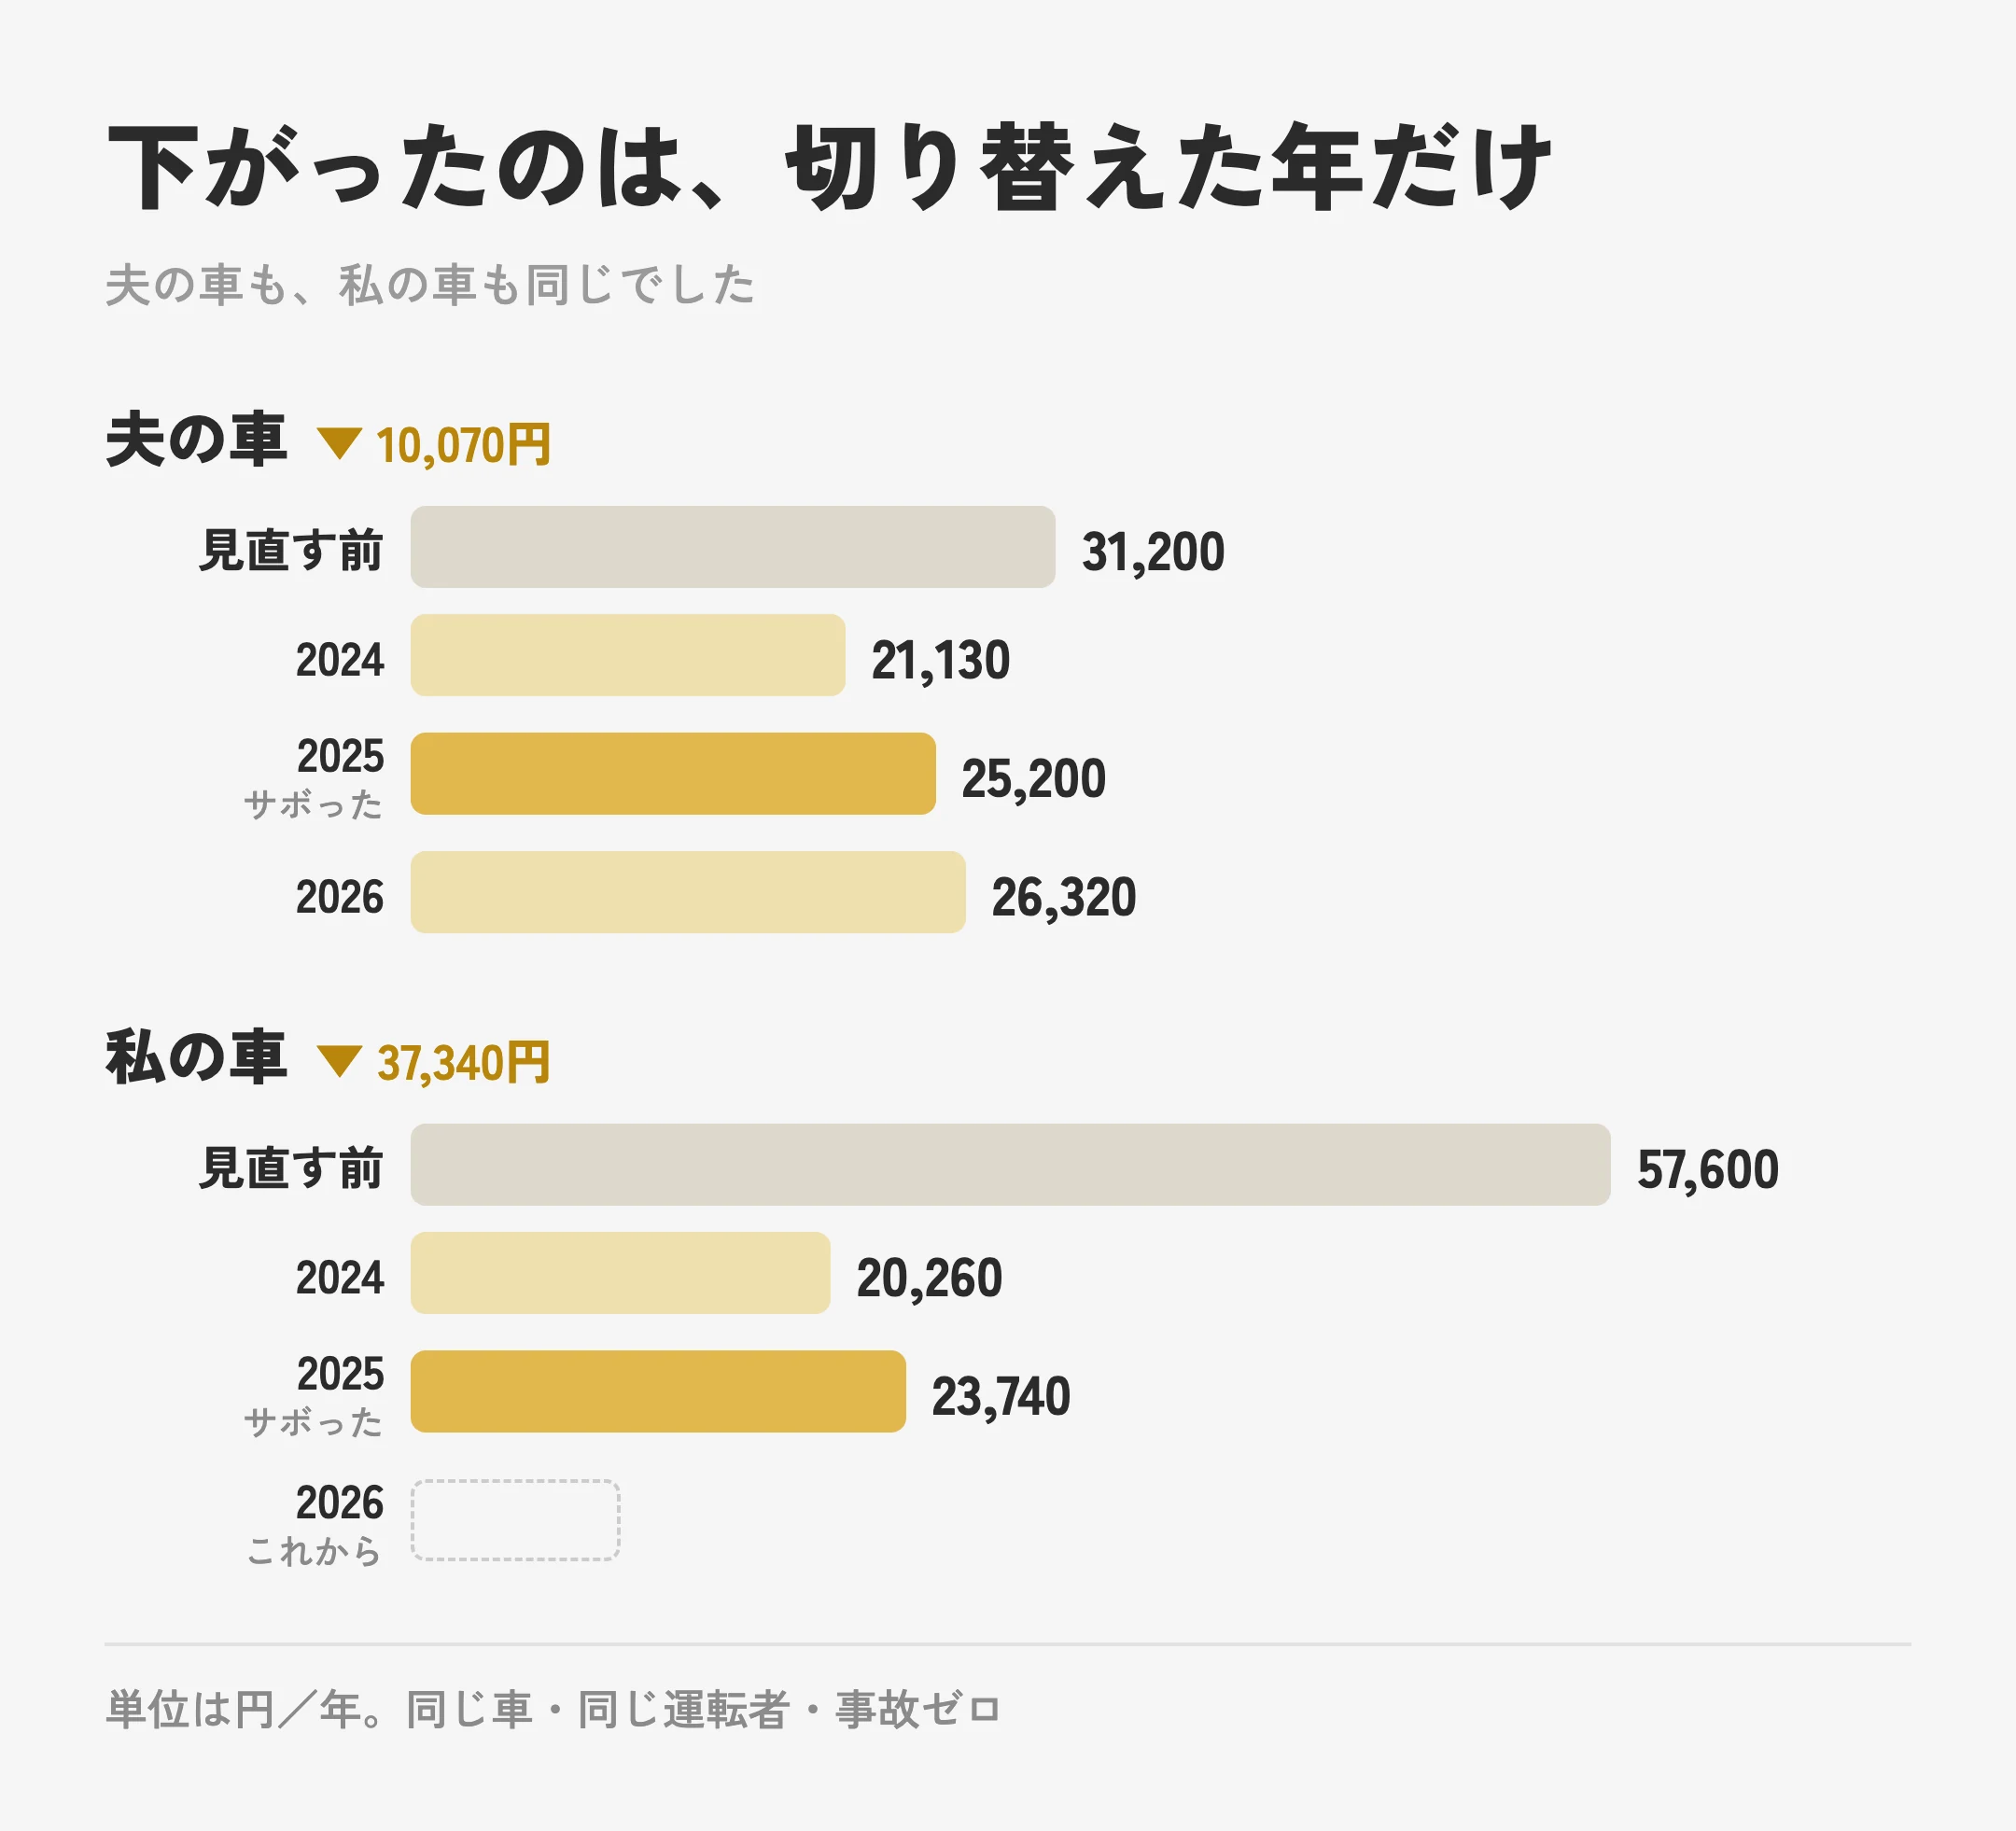
大きく下がったのは、切り替えた年だけでした。夫の車は年10,070円、私の車は年37,340円、下がりました。
でも、そこからは2台とも上がっています。
サボった1年で、夫婦2台あわせて約7,500円、上がりました。
同じ車、同じ運転者、事故はゼロ。それでも上がりました。
ネット保険に変えてからは、補償の中身を変えていません。
中身をいじったのは、ネット保険に変えたときでした。夫の保険で、いらないものを外して、弁護士費用の特約と個人賠償責任の特約を付けました。そこからは、そのままです。
削れば下がるとは思います。でも、そこは削りたくありませんでした。
下げられたのは、上がり方だけでした。
そもそも、なんで上がるの?
事故もしていないのに、どうして上がるのか。ずっと不思議でした。
保険の専門家ではないので、調べた範囲での話です。
保険料には、どの会社も参考にする「土台」の数字があるそうです。その土台が上がると、各社の保険料もあとから上がる。車の修理代や物価が上がっていることが理由だと書かれていました。
うちが上がった理由そのものは、正直わかりません。ただ、無事故でも上がることがある、ということでした。
ちなみに、心配していたことが1つありました。
長年かけて積み上げた等級が、会社を変えたら消えるんじゃないか。
うちは、そのまま持っていけました。等級は各社共通のしくみだと説明を受けました。ただ、共済からの乗り換えなど、例外もあるようです。心配な方は、乗り換え先に聞いてみてください。
しかも、うちはもう20等級。無事故ならここが上限だそうです。
私たちにできるのは、中身を確かめて、納得して払うことくらい。
そう思うと、あの4時間半の意味も、少し変わってきます。
決め手は、金額と事故直後の対応でした
3社とも、まったく同じ条件にそろえて出し直しました。
そのうえで選んだ理由は、2つです。
- いちばん安かったこと
- 事故直後の対応が、いちばん手厚かったこと
金額は、届いた見積もりを並べれば分かります。
でも「事故を起こしたとき、どこまでやってくれるのか」は、そこには書いてありませんでした。
1社ずつ、自分でページを開いて確かめるしかありませんでした。
4時間半かかったのは、そのためです。
この金額で、中身はこうなっています
金額だけ書かれても、参考にならないと思うので出しておきます。
わが家が選んだ中身です。
- 対人賠償 無制限
- 対物賠償 無制限
- 対物超過 ◯
- 人身傷害 無制限(搭乗中のみ)
- 車両保険 なし
- 弁護士費用特約 ◯
- 個人賠償責任特約 ◯
- ロードサービス ◯(別料金の特約でした)
- 運転する人の範囲 同居の子ども以外(友人も運転します)
- 年間の走行距離 7,000〜10,000km
- 等級・免許 20等級/ゴールド免許
- 車 初度登録から10年以上の中古車
- 主な使いみち 通勤
この中身で、年間 26,320円でした。
車両保険を外した理由
私も、ネット保険に変えるまでは「かけるもの」だと思っていました。
いまの車は中古で、初度登録から10年以上たっています。
それに私は、前に車両保険を使ったことがあります。
直してもらえて、助かりました。でも次の年から、保険料が上がりました。
車両保険を使うと等級が下がるので、うちの場合は、そうなりました。
そのとき、思ったんです。
保険で直してもらえたように見えて、そのお金、あとから自分で払っているんじゃない?
もちろん、大きな事故なら話は別だと思います。新しい車なら、なおさらです。
うちは中古で、初度登録から10年以上の車。だから、つけませんでした。
わが家はそう決めた、というだけの話です。
外せないと思ったところは、上限をいちばん上にしました。
同じ中身にしても、金額は人によってまったく変わります。車、年齢、等級、走る距離、住んでいる地域。だから「うちはこの金額だった」以上のことは、言えません。
ただ、どこを削って、どこを削らなかったかは、そのまま書きます。ここがいちばん迷うところだと思うので。
そして夫は、こう言いました
全部終わってから、夫が言いました。

こういうのめんどいから、多少高くても代理店を通したい
イラッとしました。
4時間半かけたのは私です。
いや、正確に言うと、最後のチェックは夫も一緒にやりました。車の型式、初度登録の日、免許証の色、等級、補償の中身。ひとつずつ読み上げて確認しました。
……スマホを片手に、聞いてましたけどね。
そして、こうも思いました。
自分でやってくれたらいいのに。
私がいなくなったら、この人どうするんやろ。
……たぶん、代理店さんに戻るんでしょうね。それはそれで、正解なのかもしれませんけど。
でも、夫の言い分もわかるんです
そのあと、少し考えました。
夫は嘘をついていません。
「めんどくさい」は本音だし、実際めんどくさかった。私が4時間半かけて証明したとおりです。
それに私自身、ネット保険に変えるまでは、個人でやっている代理店の方にお願いしていました。
本当に手厚い方でした。
離れると伝えたときも、引き止められませんでした。そのあとも、態度は何ひとつ変わりませんでした。
何かあれば電話1本。こちらが何をどう伝えればいいか分からなくても、全部くみ取って動いてくれる。
代理店さんは、あの4時間半を引き受けてくれる人なんですよね。
高いのは、手間の分でもある。手間賃だと思えば、納得できる金額でした。
でも。
私の車は、代理店さんにお願いしていたころの保険料が、いまの倍以上でした。
手厚さはありがたかった。それは本当です。
それでも、家計には代えられませんでした。
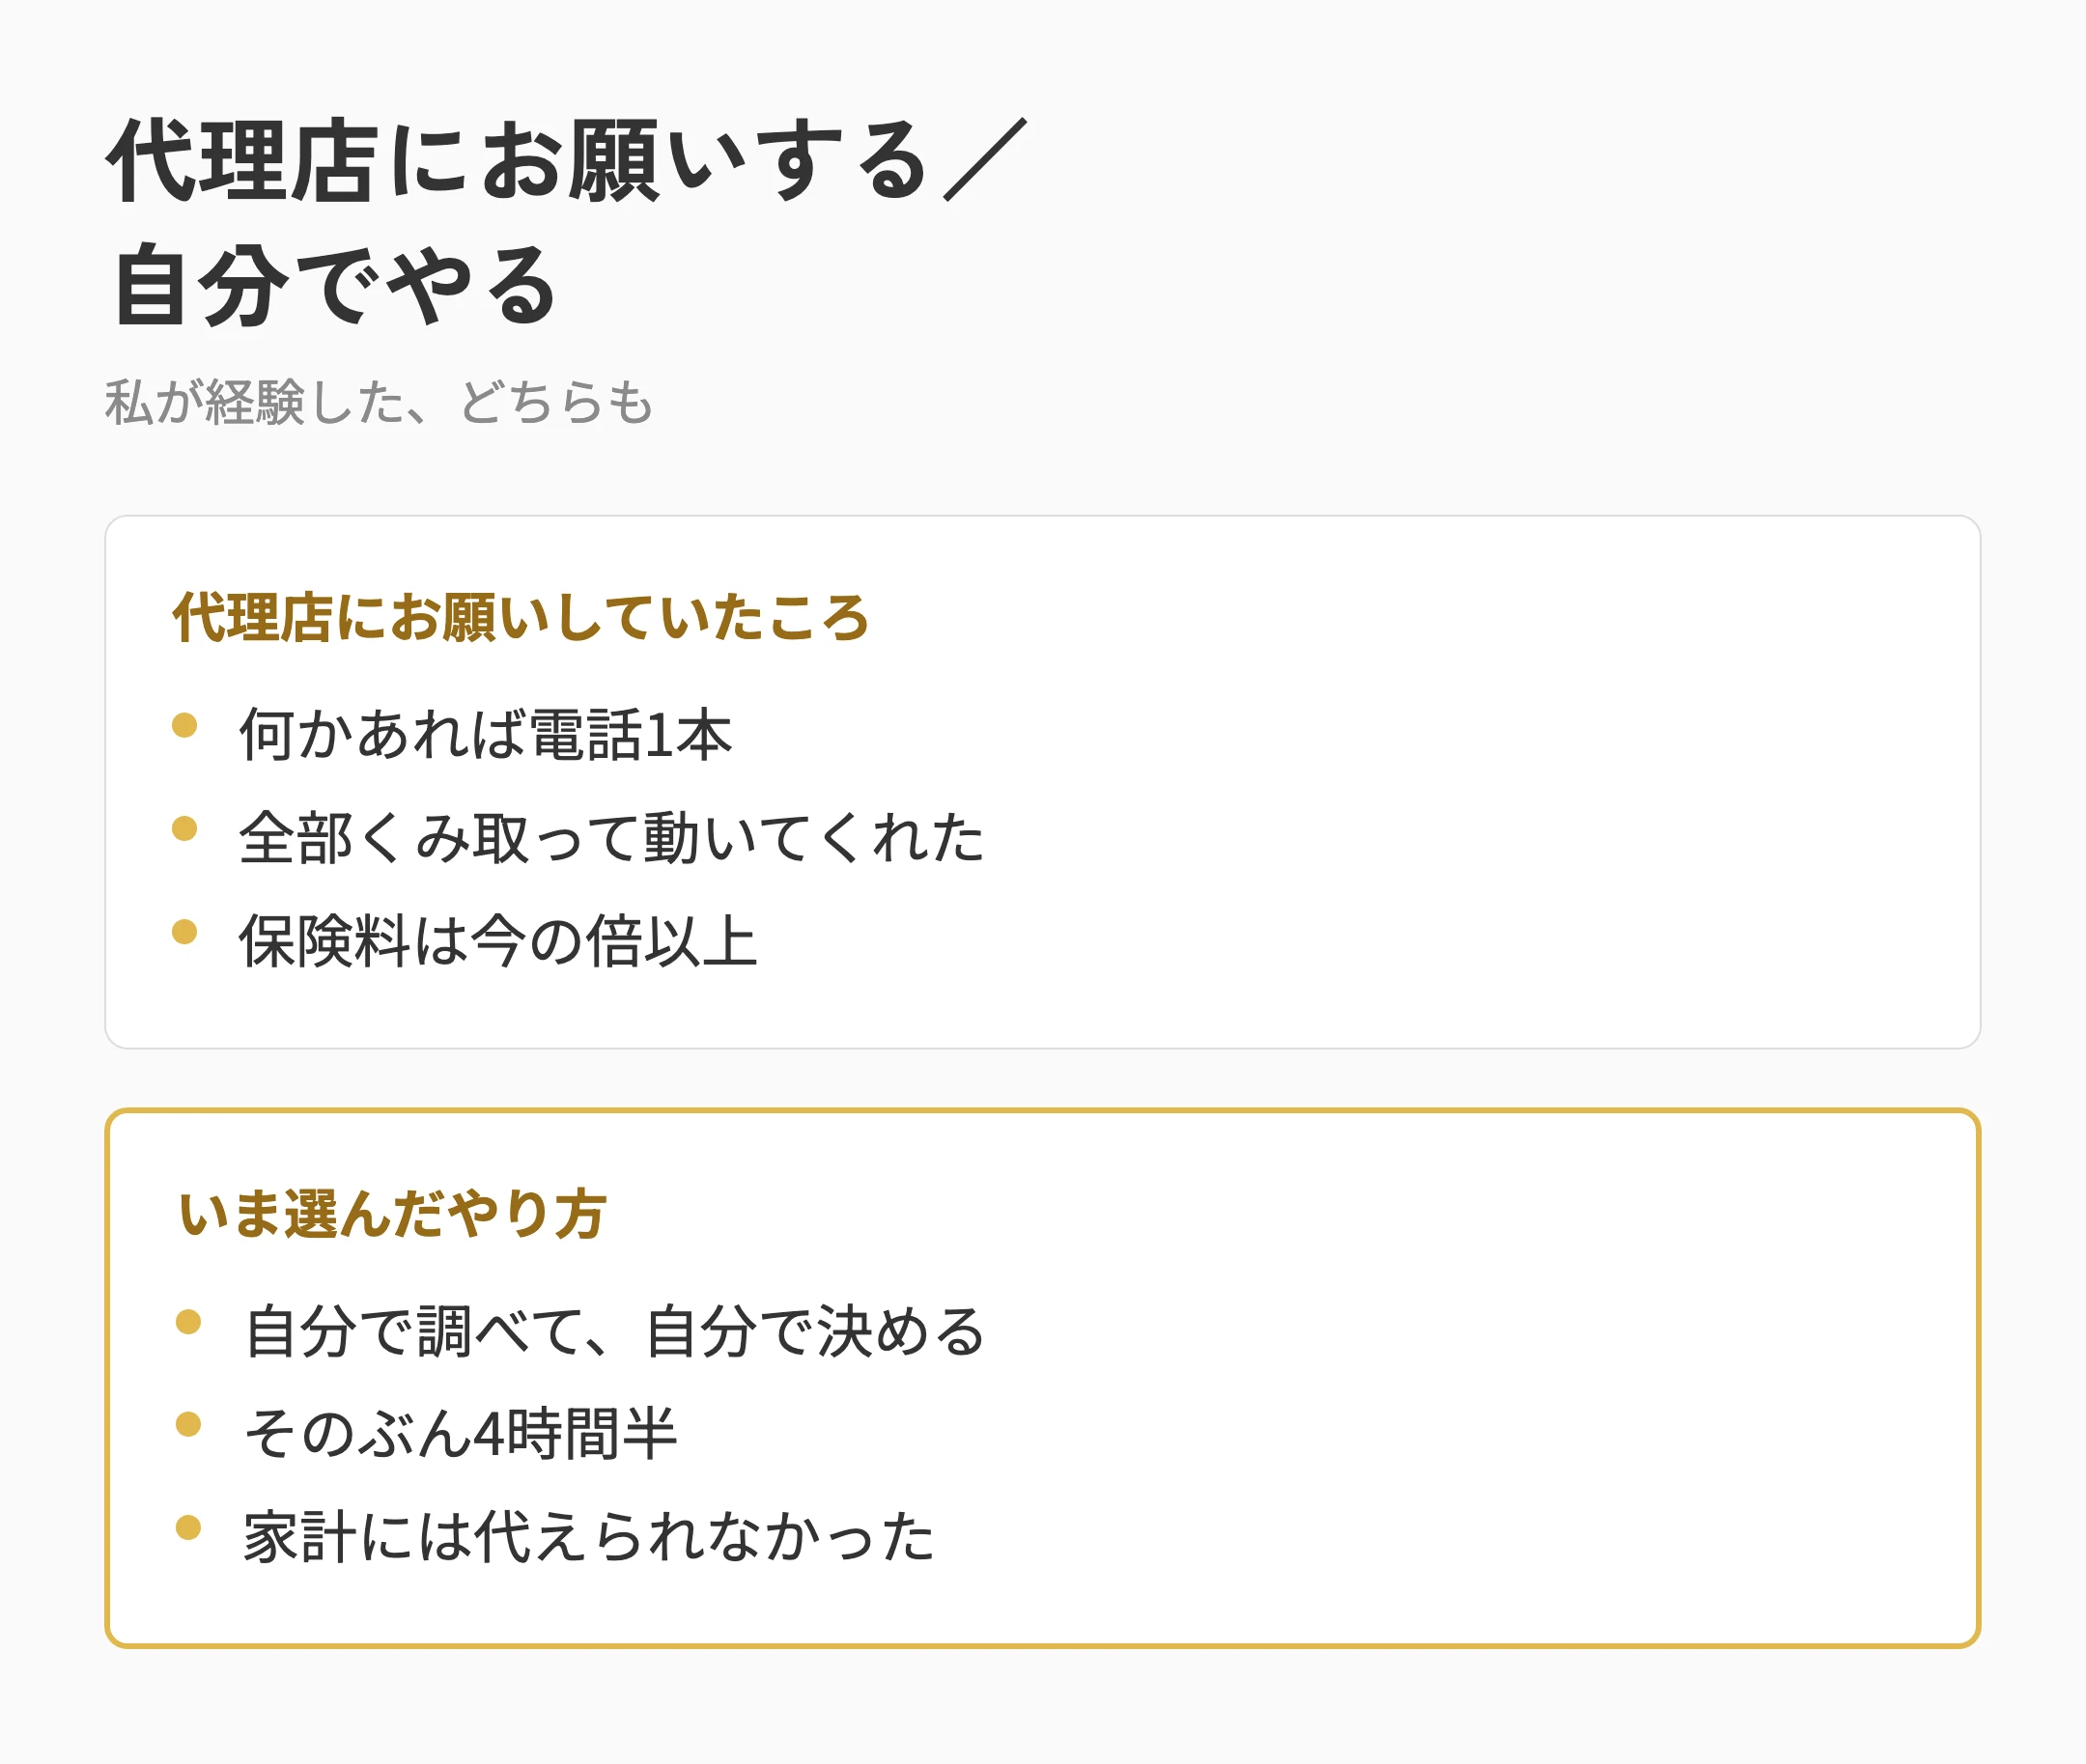
私が「高い」と思っていたお金は、私が自分でやると決めた4時間半そのものでした。
そう決めただけの話です。夫が間違っているわけではありません。
夫は、こう言い残して寝ました
ちなみに、この話には続きがあります。
ひとしきり私が黙ったあと、夫がひとこと。
口出ししないのが最大の協力
……意味が分かりません。
名言みたいな顔で言って、そのまま寝ました。
まあ、たしかに。
横から「それ高くない?」「本当にそこでいいの?」と言われ続けたら、4時間半が6時間になっていたとは思います。
そういう意味では、協力……なのかもしれません。
隣に座っていてほしい、とまでは思いません。
ただ、補償の中身を理解して、子どもに教えてあげられるようになってほしい。それが本音ですwww
事故のとき、ネットで大丈夫かな
事故のとき、ネットの保険で大丈夫かな。これは、今も思っています。
ネットに変えてから事故をしていないので、実際のところは分かりません。
だから、できることだけしておきました。
- 保険証券をスマホにダウンロードしておく
- または紙の証券を、車に入れておく
- 保険会社の電話番号を、スマホに登録しておく
- 保険会社のサイトを、スマホのホーム画面に置いておく
会社を選ぶとき、事故のときの電話が24時間365日つながることを条件に入れたのも、これが理由です。
代理店の方に電話1本、というわけにはいきません。事故が起きたとき、保険会社に電話するのは自分です。だったら、すぐに電話をかけられるようにしておくしかない。
来年もやります
聞かれたら、即答できます。
やります。
上がったこと自体は、サボっても気づきます。更新の案内に金額が書いてありますから。
でも、気づくだけで終わります。

保険の中身って、意外と忘れていませんか?
私は忘れます。何が付いていて、何が付いていないのか。1年たつと、けっこうあやしい。
見積もりを取り直すと、そこをもう一度たしかめることになります。
それに、同じ金額でもっといい補償のものが、翌年には出ているかもしれない。サボると、その可能性ごと見ないことになります。
金額が下がらなくても、「自分の自動車保険はいくらで、補償の中身はどんなものか」を理解している。それだけでも、気持ちがぜんぜん違います。
▶ 無料の自動車保険一括見積もりサービスはこちら
私は保険の専門家ではありません。どの会社にしたかは書きません。おすすめもしません。
保険料は、車種・等級・年齢・住んでいる地域・使い方でまったく変わります。
ここに出した金額は、すべてわが家の条件での結果です。誰にでも当てはまるものではありません。
ここに書いたのは、「私がやったこと」と「わが家がこうなった」だけです。
補償の中身については、ご自分で各社に確認してください。
おわりに
事故のときが不安だからでしょうか。ネットの保険にしてから、前より慎重に運転するようになった気がします。
代理店の方に任せていたころは、どこかで「何かあっても、あの人が何とかしてくれる」と思っていました。
今は、自分で選んだ保険です。
安くなったかどうかより、これがいちばん大きかったかもしれません。
次はいよいよ、私の車の番です。今度は満期の3か月前から、少しずつやろうと思っています。
▶ 無料の自動車保険一括見積もりサービスはこちら
▶ 前編:自動車保険の一括見積もり、やってみたら20分でした。営業電話は、わが家には1本も来ていません
▶ 関連記事:【実録】田舎の送迎、ガソリン代は年6.6万円でした
▶ 関連記事:共働きなのにお金が貯まらない。家計を見直して最初にやった8つ