2029年の春、わが家は子ども3人が一度に入学します。
長男は大学(行くなら)、次男は高校、長女は中学。入学のお金が、同じ年に3人分来ます。
- 子どもの入学が重なる年がある人
- 教育費の準備、今からで間に合うか不安な人
- 学資保険に入っていない子がいる人
- 計画的に貯めてこなかったと思っている人
2029年は、わが家のかかり時。
先に結論を書きます。まず、気になる金額から。
- 子ども1人の教育費(幼稚園から大学まで)
全部公立なら約857万円、全部私立なら約2,449万円 - 大学の分を0歳から貯めるなら
毎月2.4万〜5.1万円くらい
※国の調査の平均。大学は学費だけ。くわしくは、記事の途中の早見表で。
そのうえで、わが家が今やっていることは3つです。
- 児童手当は、入るたびに子どもの口座へ
- 夫の車は、買い替えない
- 車検や家電の買い替えなど、不定期だけど必ず必要になるお金は、別の口座に毎月少しずつ貯めておく
間に合うかは、正直分かりません。それでも、気づいた今から始めています。
ここから、気づいたときの気持ちと、3つの中身を書きます。※わが家の金額は書いていません。
2029年に3人の入学が重なる
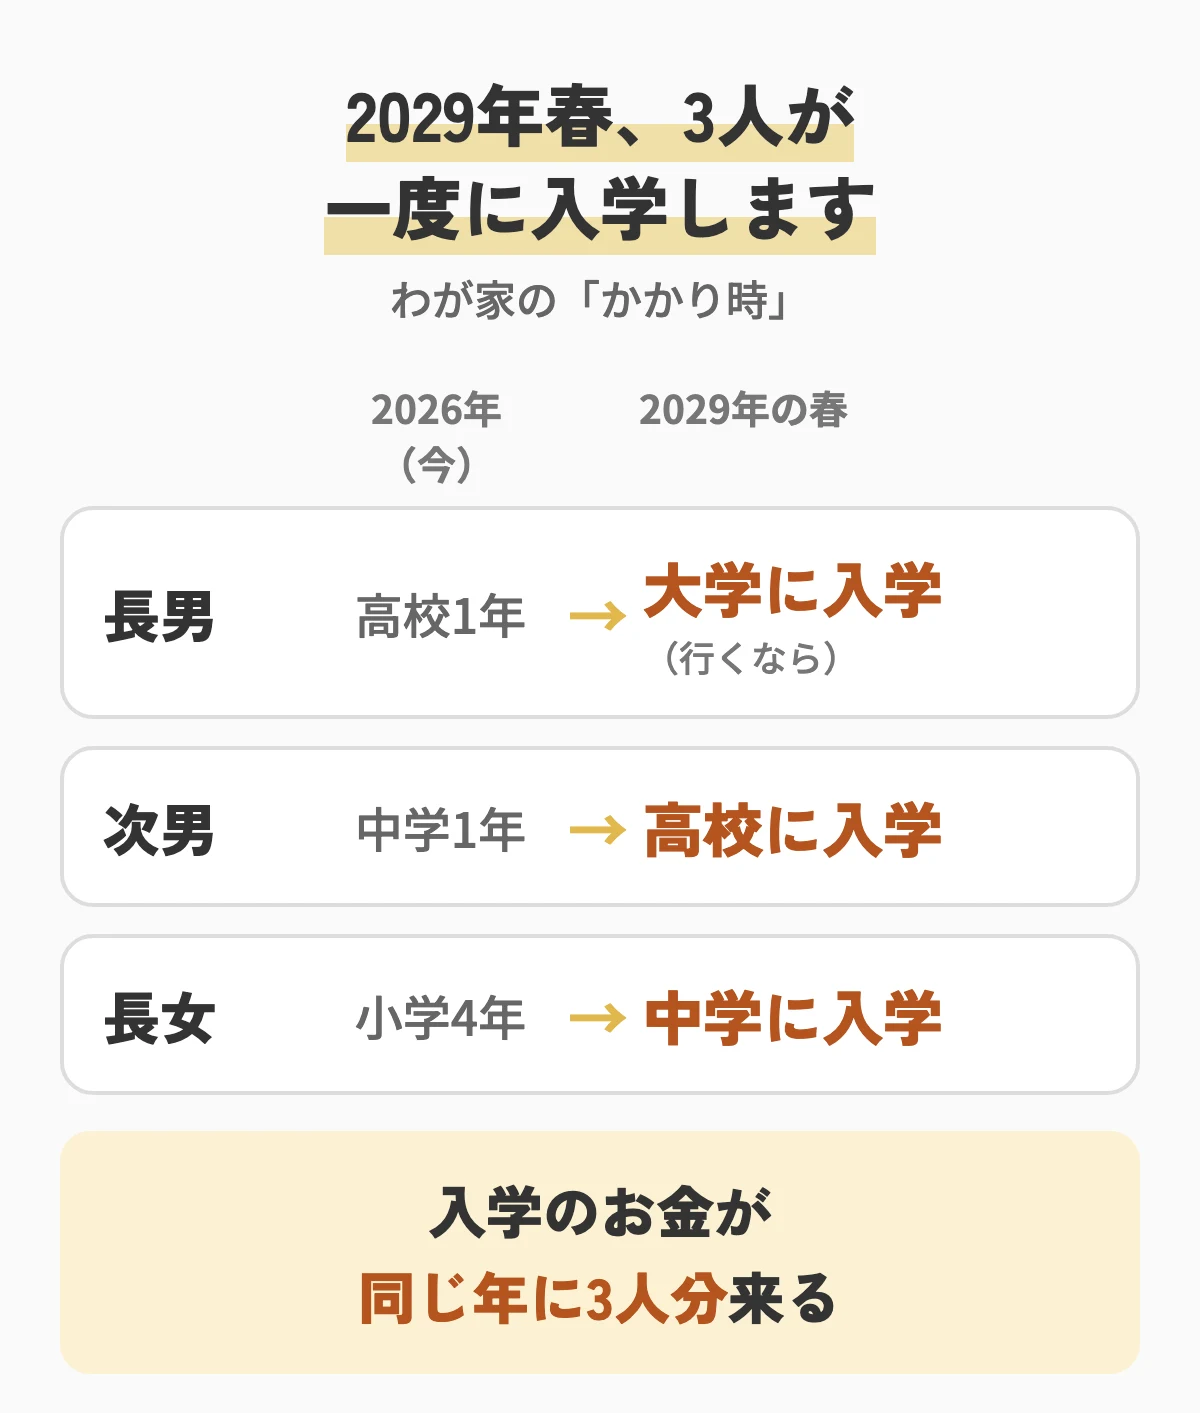
上の子が大学に行くなら、3人が一気に入学することになります。
私と夫は、普通の家庭で育ちました。親もお金持ちというわけではありません。
2023年に、知り合いと話したことがあります。その家では、2018年からジュニアNISAやNISA(税金がかからずに投資できる国の制度)を始めていたそうです。
お金がある人は、こういう情報をきちんとキャッチしているんだな。そう思いました。
私の両親は、無駄遣いをする人ではありません。でも会社員で、「貯金が王道。投資なんて危険、お金持ちのすること」という考え方。保険は入ってあたりまえの世代です。
夫の両親も同じです。NISAなんて言葉は、出てきません。
親のお金の知識(金融リテラシー)って、大事。
お金持ちの隣の芝生を、羨ましく思うこともあります。でも、羨ましく思っても、お金は増えません。
今まで計画的に貯めてこなかったのは、自分たちです。
子どもが小さいころはアンテナすらなかった
子どもたちが小さかったころは、家を建てたり、3人目が生まれたり。
3人の子育てで精いっぱいで、お金の勉強なんてしていなかったし、アンテナすら張っていませんでした。
2023年の年末に通帳を見て、やっと気づきました。お金の知識がないって、怖い。
最初の子が生まれたときから、計画的にできていたわけではありません。真剣にお金のことを考え始めたのは、3人目も小学生になって、一番上の子が中学生になったころです。
▶ 共働きなのにお金が貯まらない。家計を見直して最初にやった8つ
入学が重なる年の教育費の目安
じゃあ、入学のお金は実際いくらなのか。国の調査の平均を、早見表にまとめました。
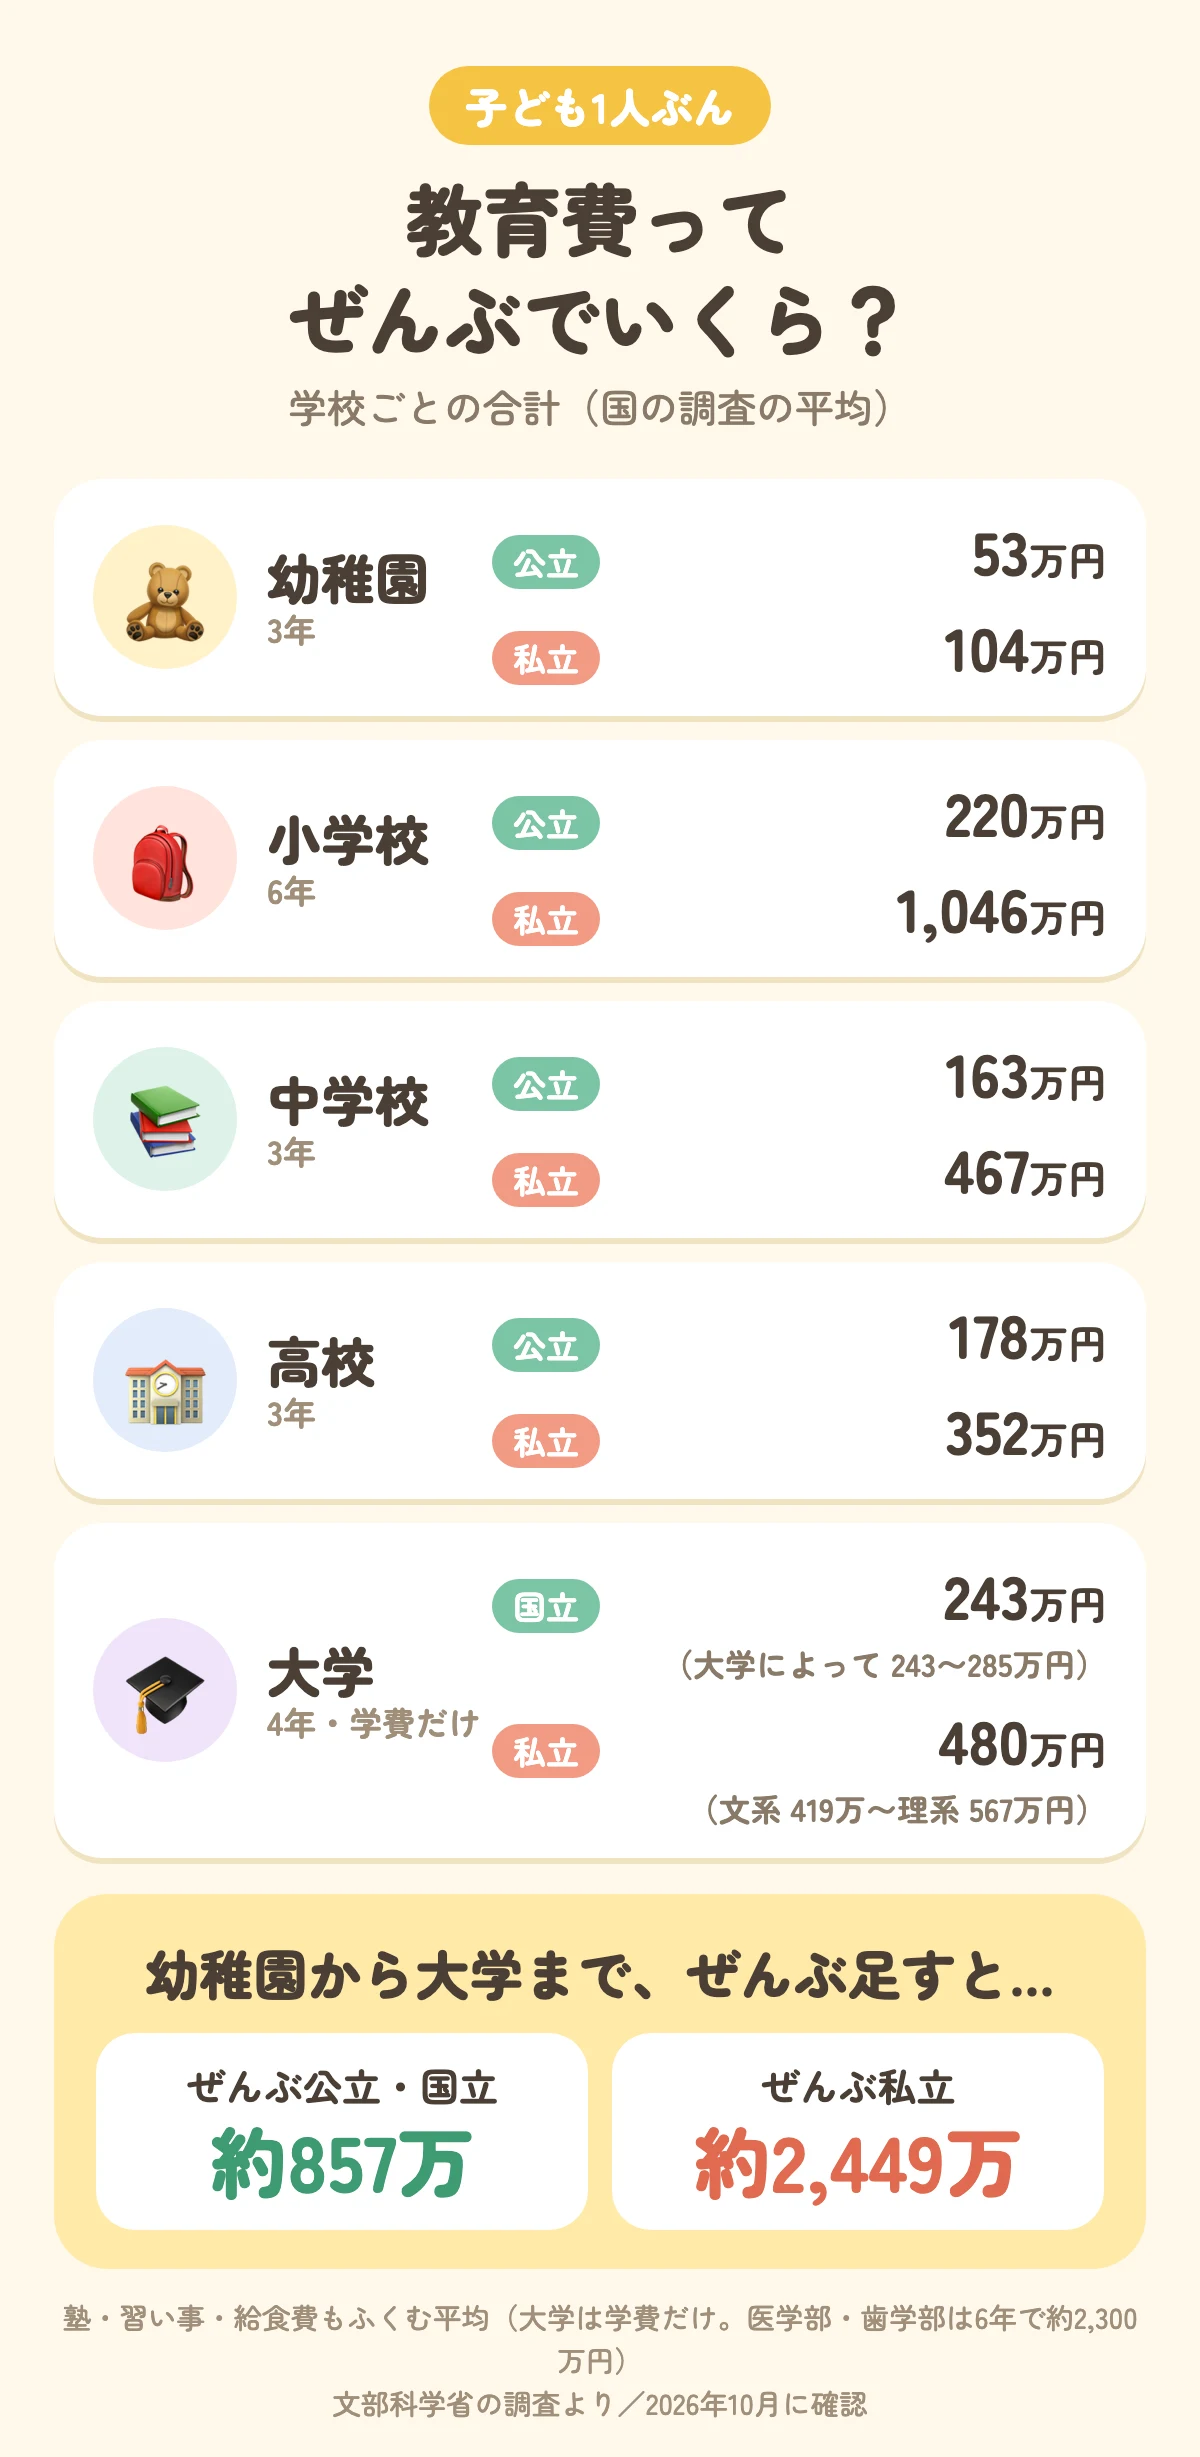
大学は学費だけ。一人暮らしなら、家賃や生活費が別にかかります。
わが家は、市町村の保育園でした。長女の保育料は、かかりませんでした。
保育園は、この早見表には入っていません。今は、3〜5歳の保育料は原則無料です(給食の材料費などは別)。
早見表の金額には、何が入っているのか。国の資料で確かめました。体操服や修学旅行、給食費も、この金額に入っています。
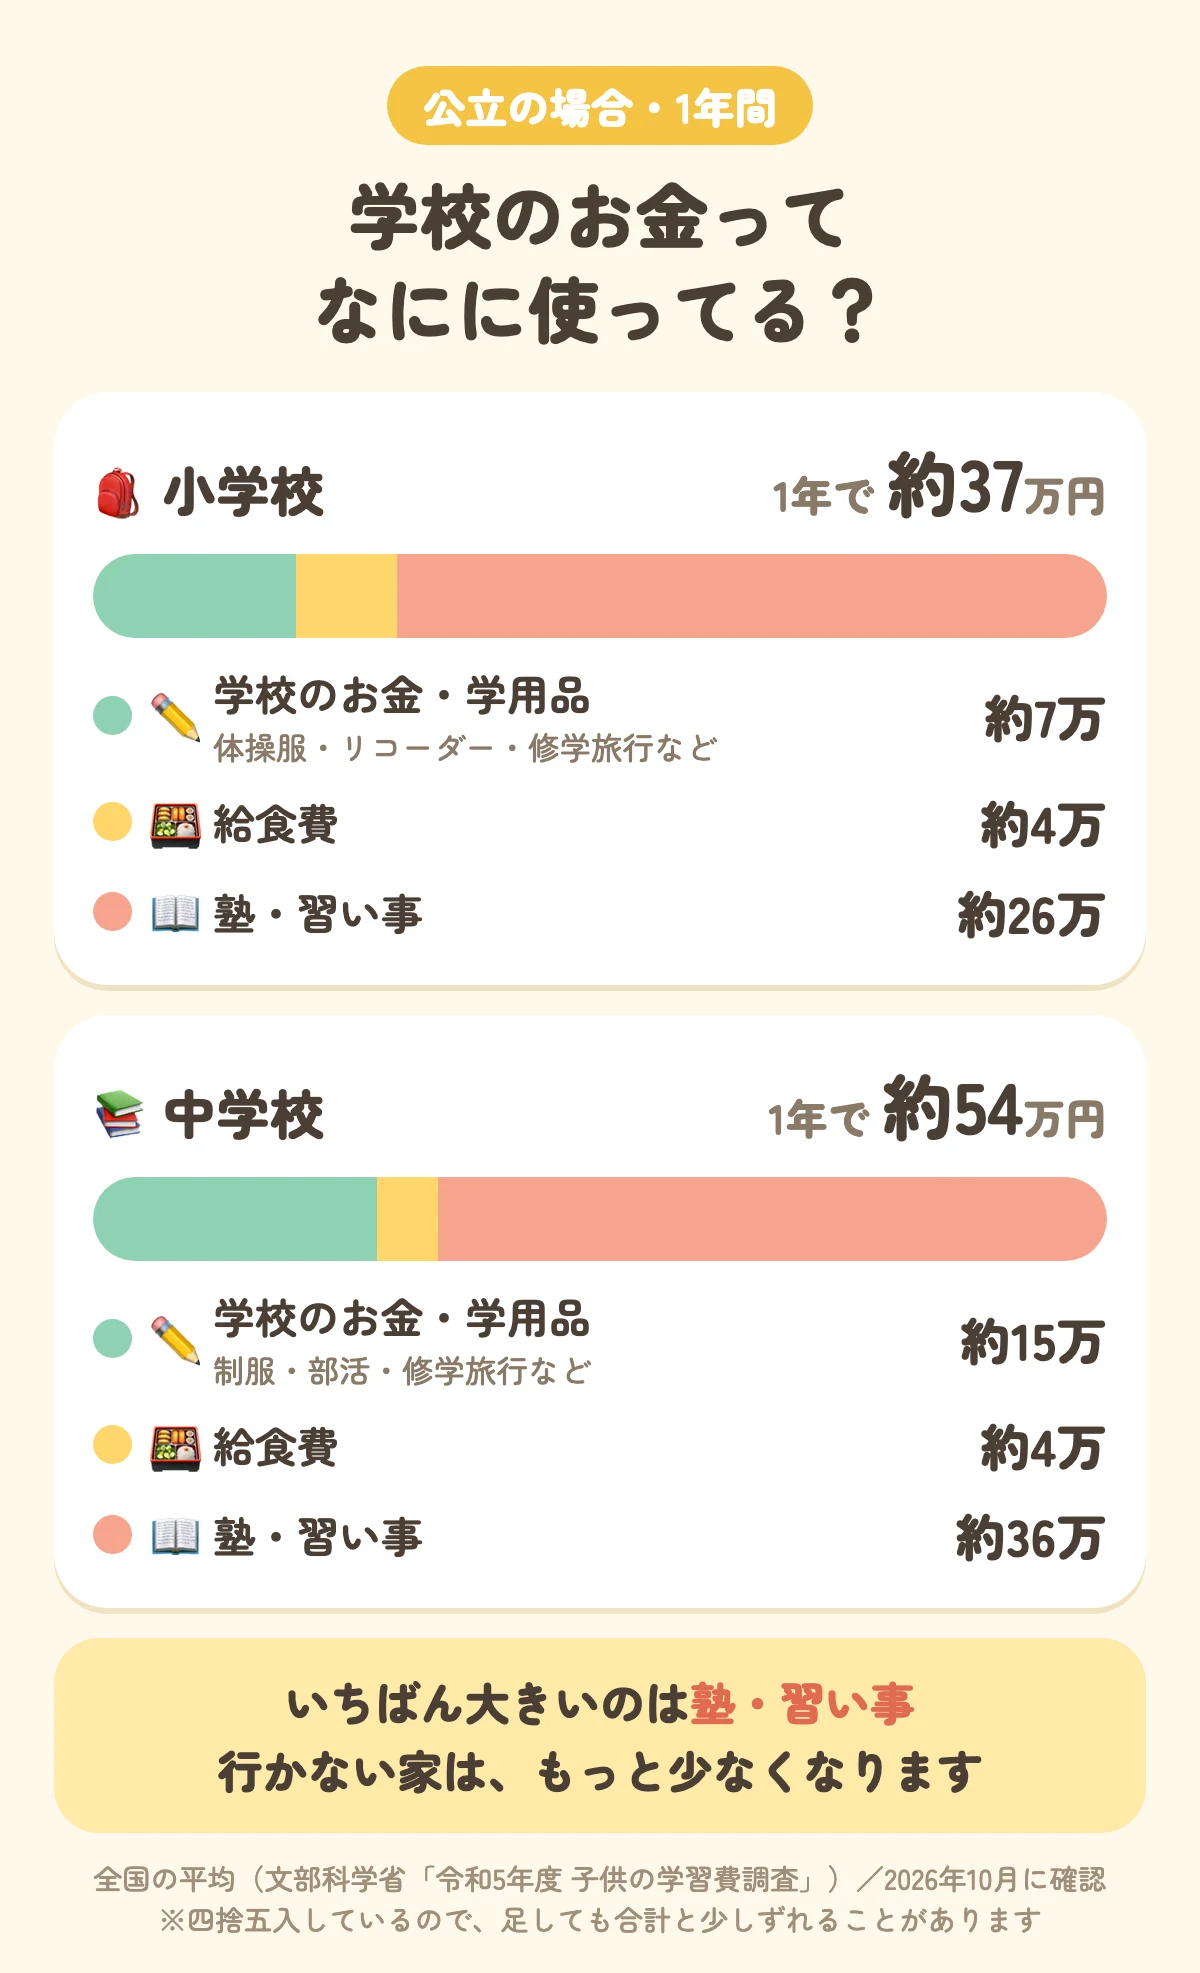
1つ1つは小さい学用品や体操服も、1年分をまとめると、このくらいになります。
部活のお金も、この中に入っています。ただし平均なので、部活によっては、もっとかかることもあります。長男のバスケ部の装備代は、こちらに書きました。
わが家のように何人かいる場合は、こんな順番で見ていくと分かりやすいです。
- 子どもごとに「公立か私立か」を、ひとまず決める
- 早見表で、学校ごとの金額を拾う
- 入学の年を並べて、重なる年を見つける
- その年までに、毎年いくら分けておけばいいかを割り算する
では、毎月いくら分けておけばいいのか。0歳から貯めた場合の目安を、国の調査の平均から計算しました。わが家のように残りの年数が短いと、1か月あたりはこれより多くなります。
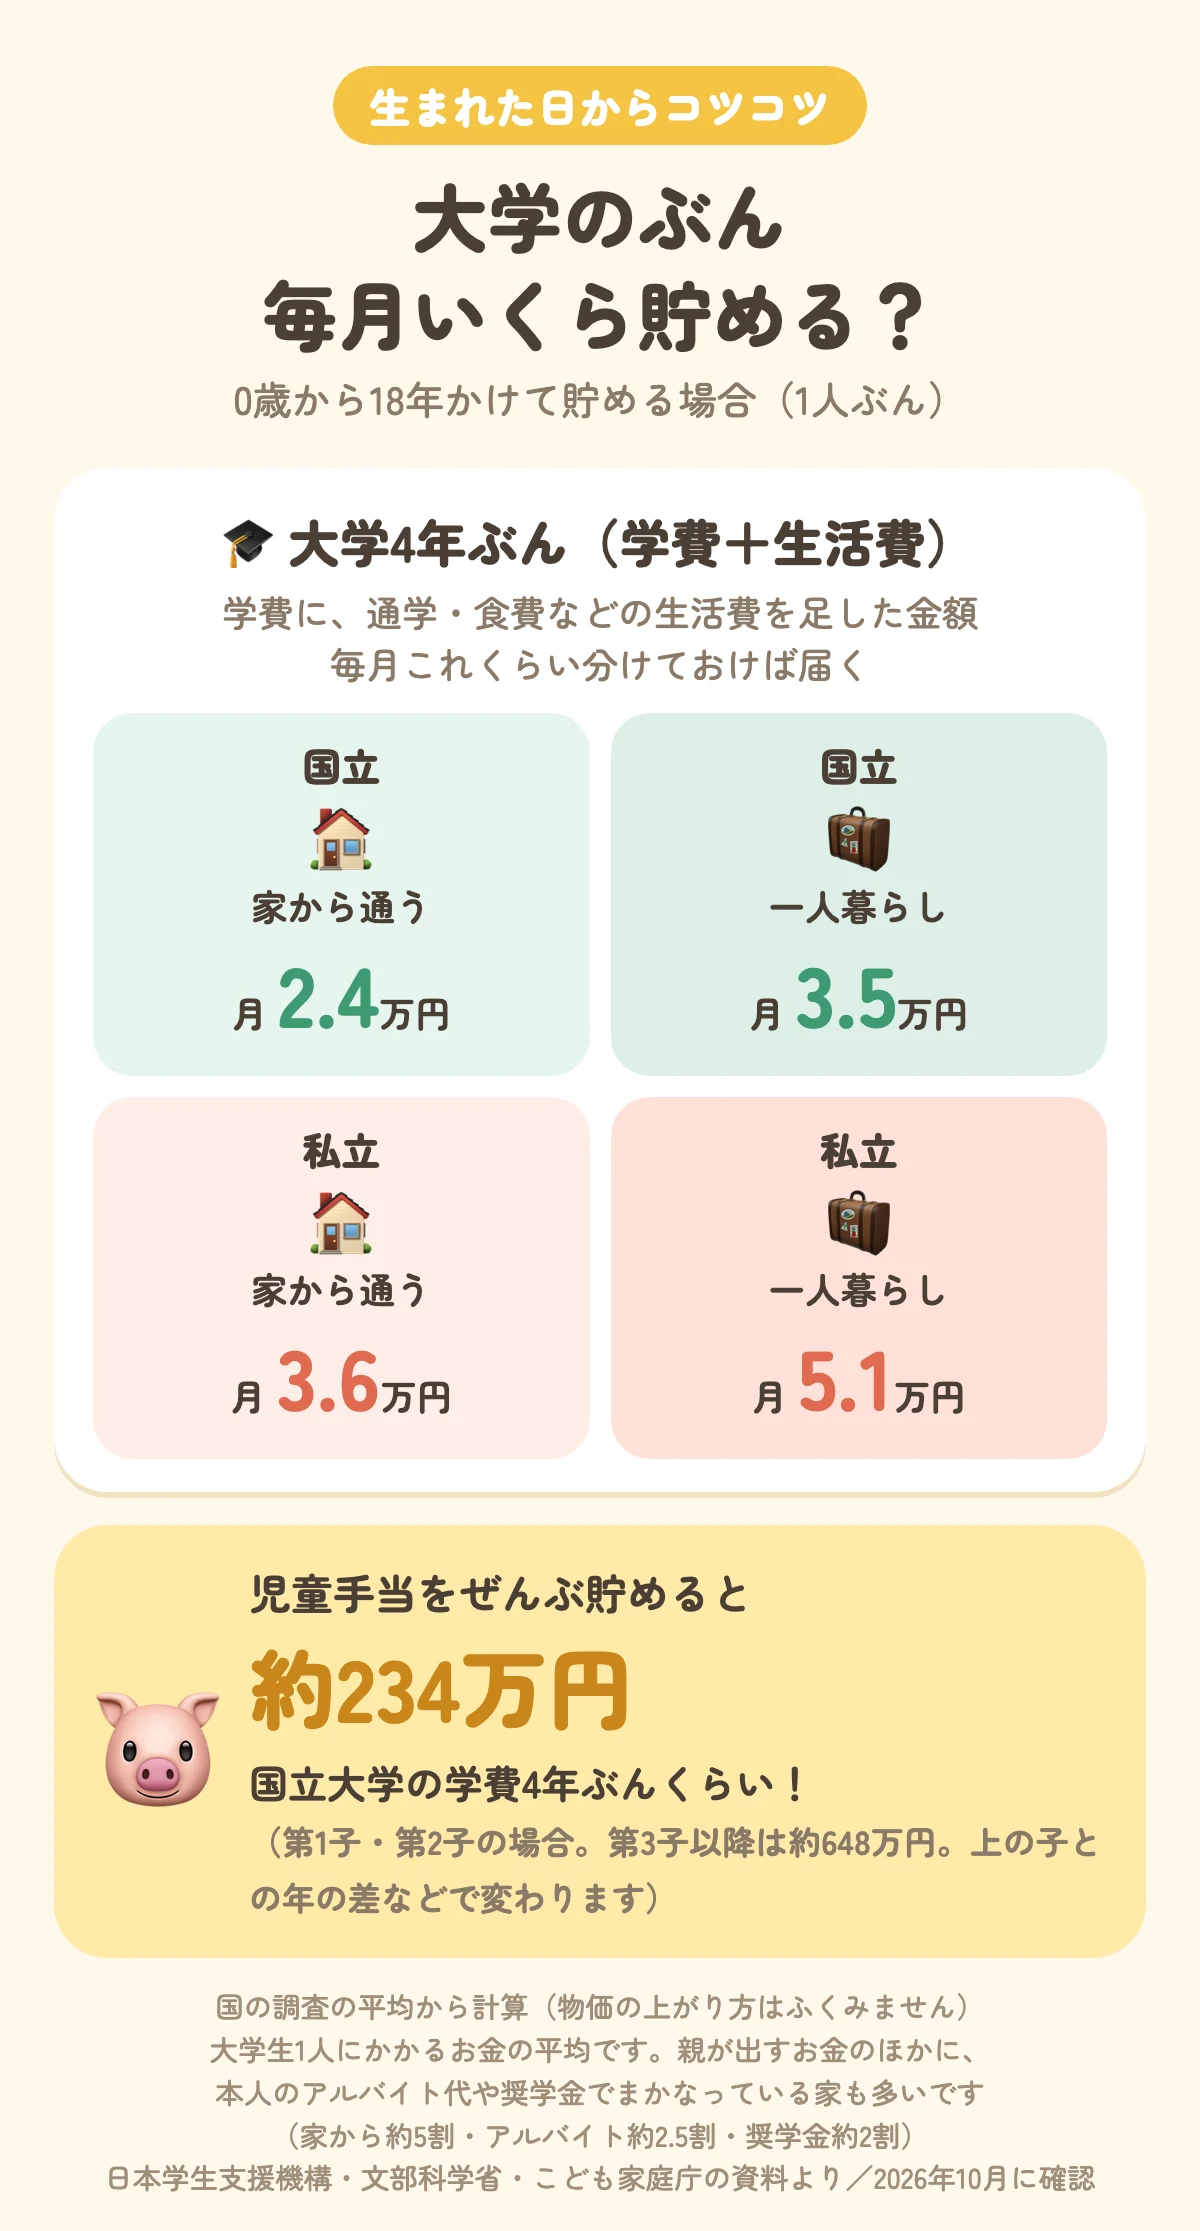
どれも平均です。物価が上がると増えることもあるので、少し多めに見ておくと安心です。
出典:文部科学省「令和5年度 子供の学習費調査」(令和8年1月16日訂正版)、「私立大学等の令和7年度入学者に係る学生納付金等調査」、国立大学の標準額(授業料535,800円・入学料282,000円)、日本学生支援機構「令和6年度 学生生活調査」、こども家庭庁「幼児教育・保育の無償化概要」/2026年10月に確認
でも、全部を親が用意しなくて大丈夫
大きな数字を見ると、「うちには無理…」と思いますよね。でも、知っておくと少し安心できることがあります。
- 児童手当を全部貯めるだけで、国立大学の学費4年分くらいになります(第1子・第2子で約234万円)
- 大学生のお金は、親だけが出しているわけではありません。家から約5割、本人のアルバイト約2.5割、奨学金約2割です
- 子どもが3人以上いる家は、大学の授業料と入学金を減らせる国の制度があります。所得の制限はなく、私立なら授業料は年70万円まで、入学金は26万円まで(2025年度から。扶養している子どもが3人以上いる間が対象)
出典:日本学生支援機構「令和6年度 学生生活調査」、文部科学省「高等教育の修学支援新制度」、日本学生支援機構「多子世帯支援について」/2026年10月に確認。制度は見直されることがあるので、進学のときに最新の条件を確かめてください。
2029年に向けて今やっていること3つ
①児童手当は入るたびに子どもの口座へ
児童手当は、入るたびに、子ども3人それぞれの口座に移しています。
移す先は、子どもそれぞれの名前で作った楽天銀行の口座です。
②夫の車は買い替えない
夫の車は、正直もうボロボロです。11月の車検では、直さないといけないところもあります。
古い車は税金も上がります。それでも、2029年までは買い替えないと決めています。
※ガソリン車は、新車として登録してから13年を超えると、毎年の自動車税が15〜20%ほど上がります(出典:総務省「自動車税・軽自動車税」/2026年10月に確認)
③不定期だけど必ず要るお金は別口座で
不定期だけど必ず必要になるお金は、目的別口座に分けています。目的別口座は、1つの銀行の中で「車検用」「家電用」のように、使い道ごとにお金を分けておける仕組みです。くわしくは、こちらに書きました。
▶ 【5人家族】毎月じゃないけど必ず来るお金|わが家の特別費リスト
学資保険は長男だけ
学資保険(子どもの学費のために、毎月お金を積み立てていく保険)に入っているのは、長男だけです。
理由は、当時、下の子たちの分を出せるお金がなかったからです。
でも今になって思う。やってなくてよかった。
わが家の学資保険は、物の値段が上がるスピードに、貯まるお金の増え方が追いついていないと感じています。※わが家の場合の感想です。保険が合うかどうかは、家庭によって違います。
NISAが始まったときからやっていたら、とは思います。でも、後悔しても始まりません。
まとめ
- 児童手当は、入るたびに子どもの口座へ
- 夫の車は、買い替えない
- 車検や家電の買い替えなど、不定期だけど必ず必要になるお金は、別の口座に毎月少しずつ貯めておく
2029年までに間に合うかは、正直分かりません。
それでも、気づいた今から始めるしかありません。入学が重なる年がある人は、まずはその年を書き出してみてください。